 操作畫面 · QT
量化交易的優勢 — 部位管理
這篇把問題從「何時進出場」移到「每次配置多少部位」,並區分策略內的部位調整與策略外的資金分配。先理解數據與口數的對應,再帶著這個框架閱讀後續的資金管理與回測案例。
- 策略內、策略外的管理差異
- 相同進出場下的部位變化
- 從口數走向組合管理
從策略驗證、配置規則到執行流程,記錄方法,也記錄方法的邊界。
每篇先讀問題與方法,再到對應手冊實作。配圖是專案手冊的操作畫面,用來輔助導讀;歷史文章的介面與行為以現行文件為準。
操作畫面 · QT這篇把問題從「何時進出場」移到「每次配置多少部位」,並區分策略內的部位調整與策略外的資金分配。先理解數據與口數的對應,再帶著這個框架閱讀後續的資金管理與回測案例。
 操作畫面 · QB
要把策略放進資金管理流程,先說清楚資金與口數之間的換算關係。本文以歷史回撤與波動度為例,把配置判斷寫成函數,讓單口策略接到跨策略、跨商品管理。
 操作畫面 · QB
策略暫停之後,什麼條件下可以重新加入?本文用動能門檻說明作者的動態管理思路。可聚焦評估期間、指標與重新啟動規則,再對照現行整合模式的實際行為。
原站發布於 2025-03-26,正文轉載 2022-03-30 粉絲頁內容。
 操作畫面 · QT
從人工辨識圖形出發,把 MultiCharts 趨勢線接到指定動作,再以啟用時間限制判斷起點。適合想保留主觀判斷、又希望把後續條件寫清楚的讀者。
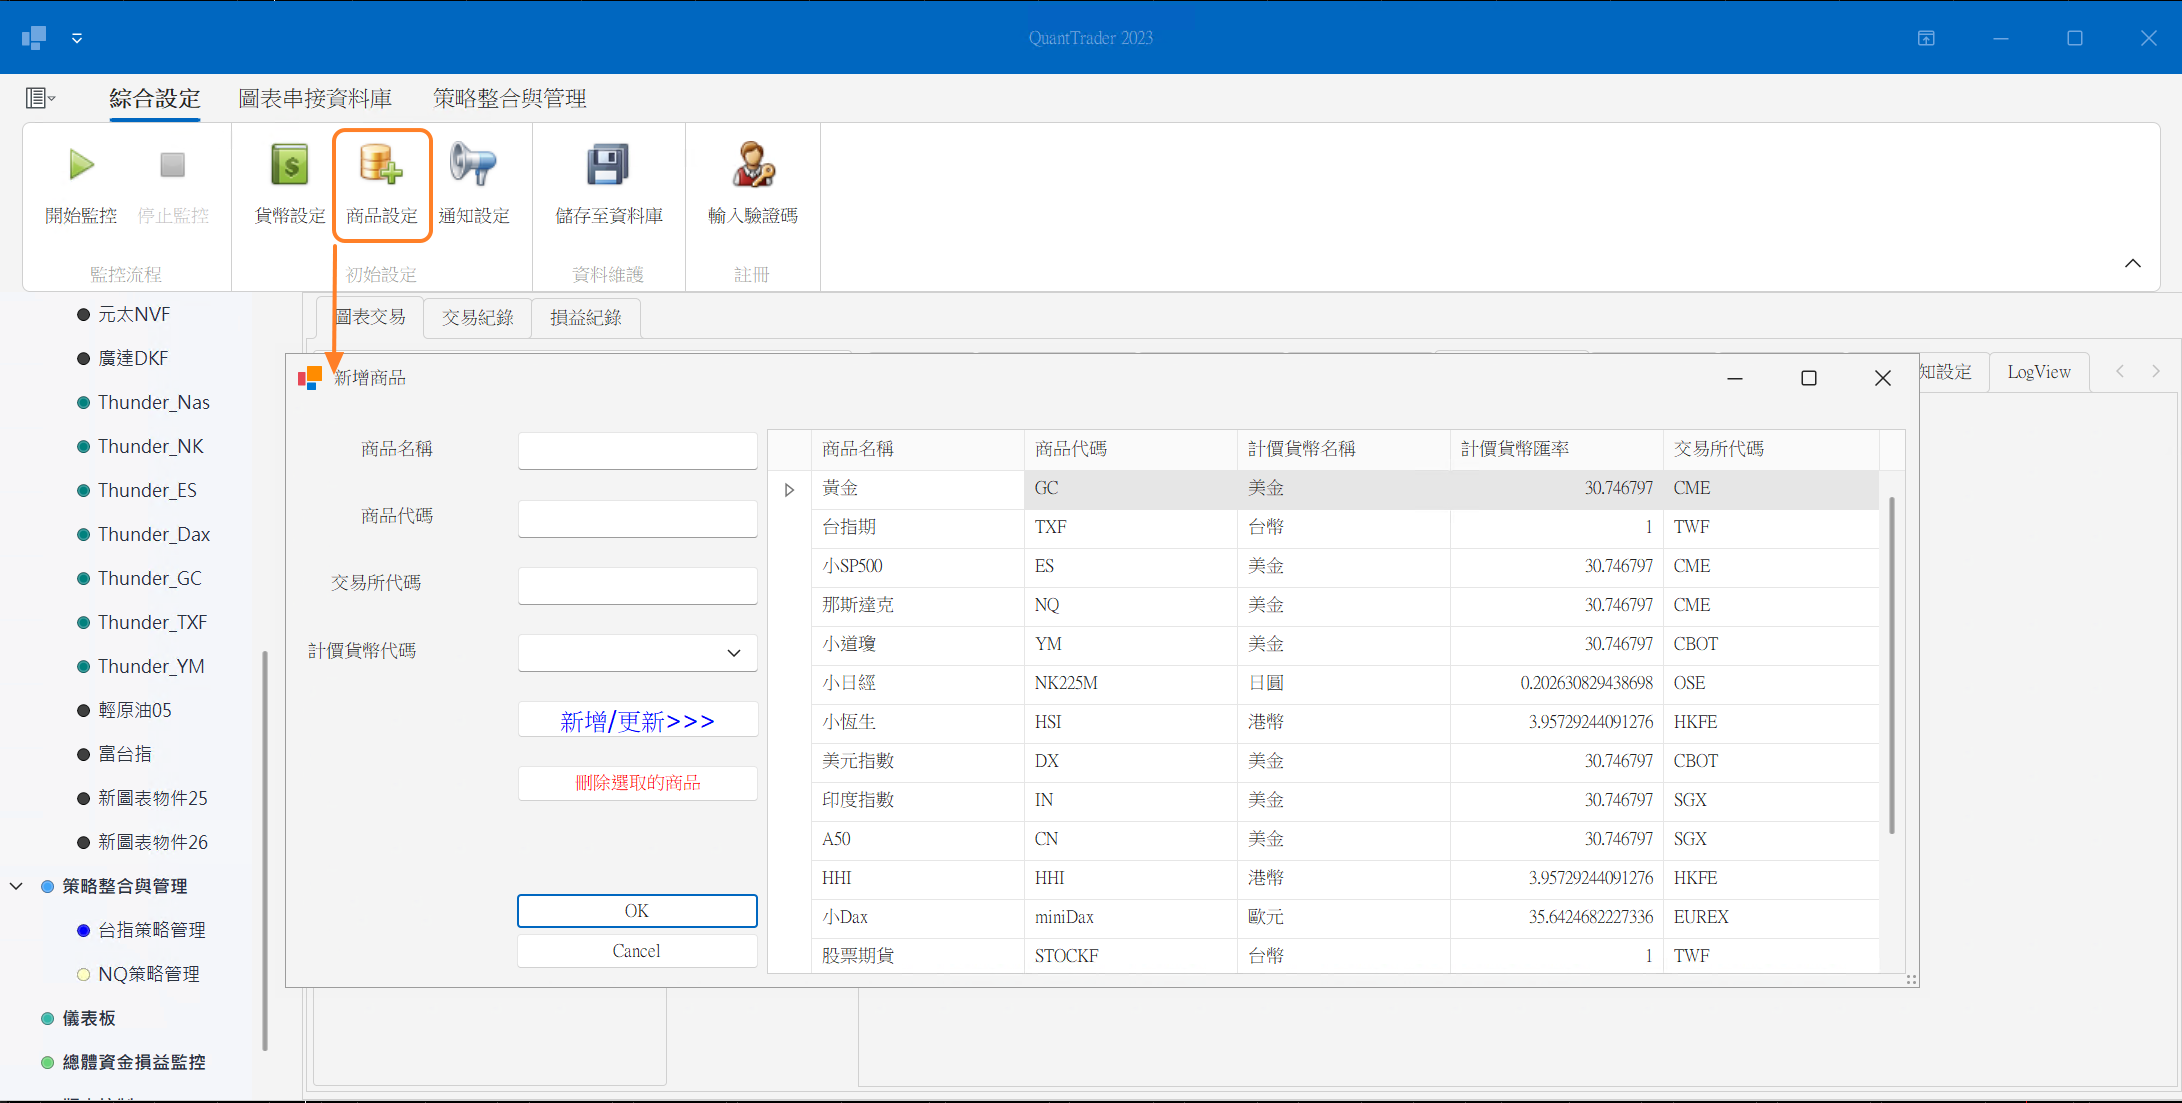 操作畫面 · QT
連續月資料的換月規則不一定符合自己的交易安排。本文串起記錄價差、新增商品、檢查設定、調整歷史資料與切換圖表的步驟,理解報價接續中需要核對的細節。
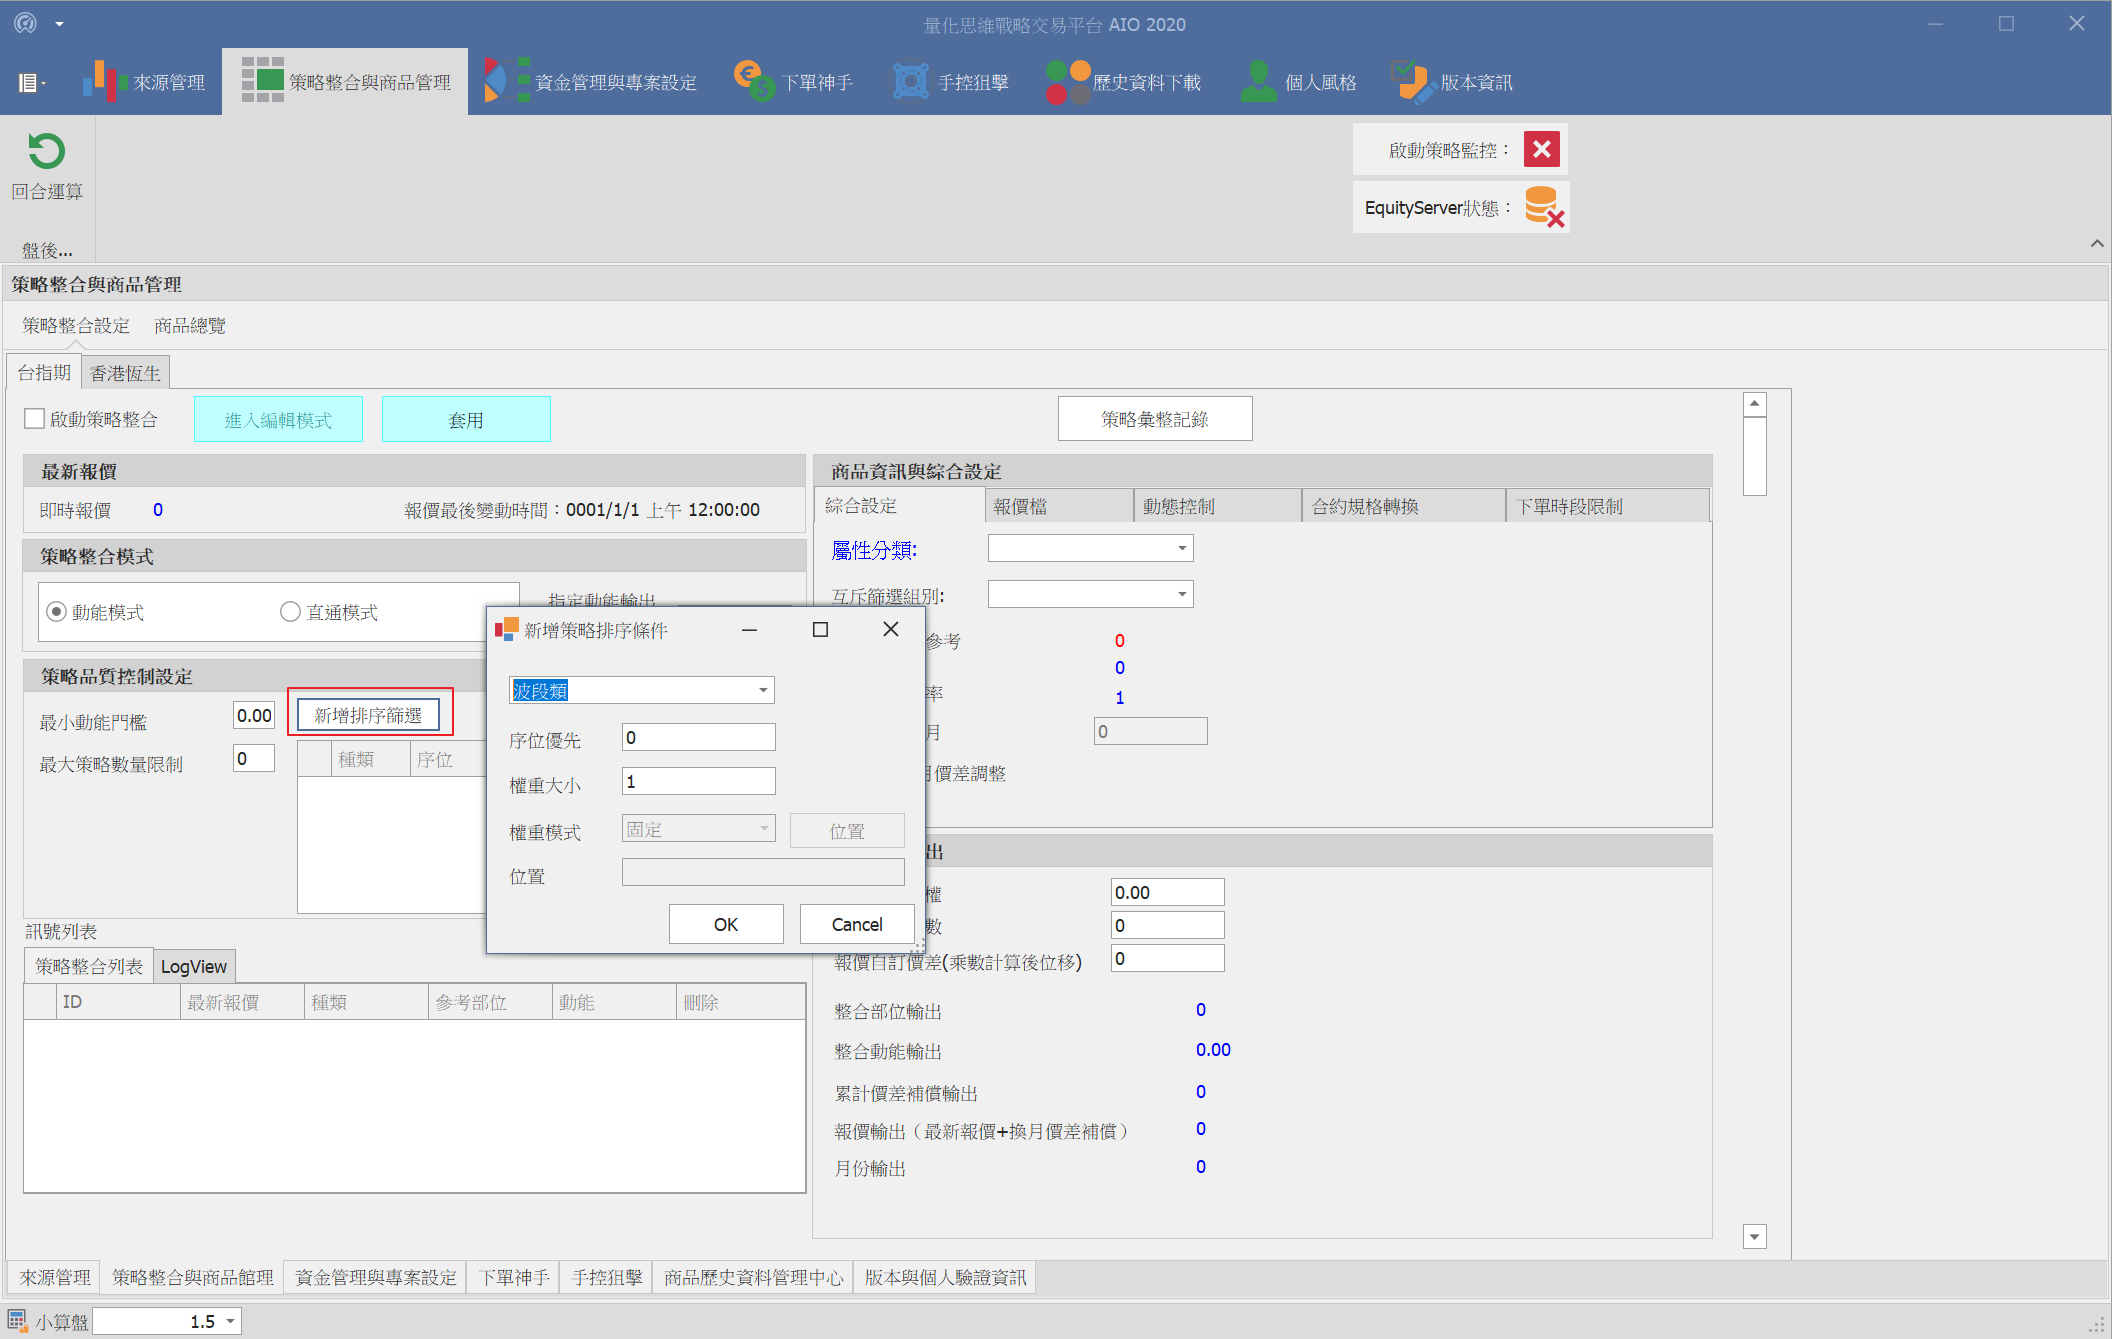 操作畫面 · QB
設計評價函數之後,還需要檢查它如何影響管理後的策略。本文提出把函數輸出轉成部位,再觀察測試指標的做法;可從跨商品、跨策略驗證開始建立比較流程。
門檻是一種決策,權重也是。比較兩者之前,先把假設說清楚。
從目標部位到券商持倉,理解每一段流程的確認依據。
理論配置與實際可交易數量之間,還有一段需要研究的距離。
以下三篇為研究方法筆記。上方原站文章選讀提供歷史脈絡,以下三篇則延伸研究方法。