測試 Kimi AI 的深入研究功能 (從衝浪物理到交易演算法:動態部位管理的雙層模型研發)
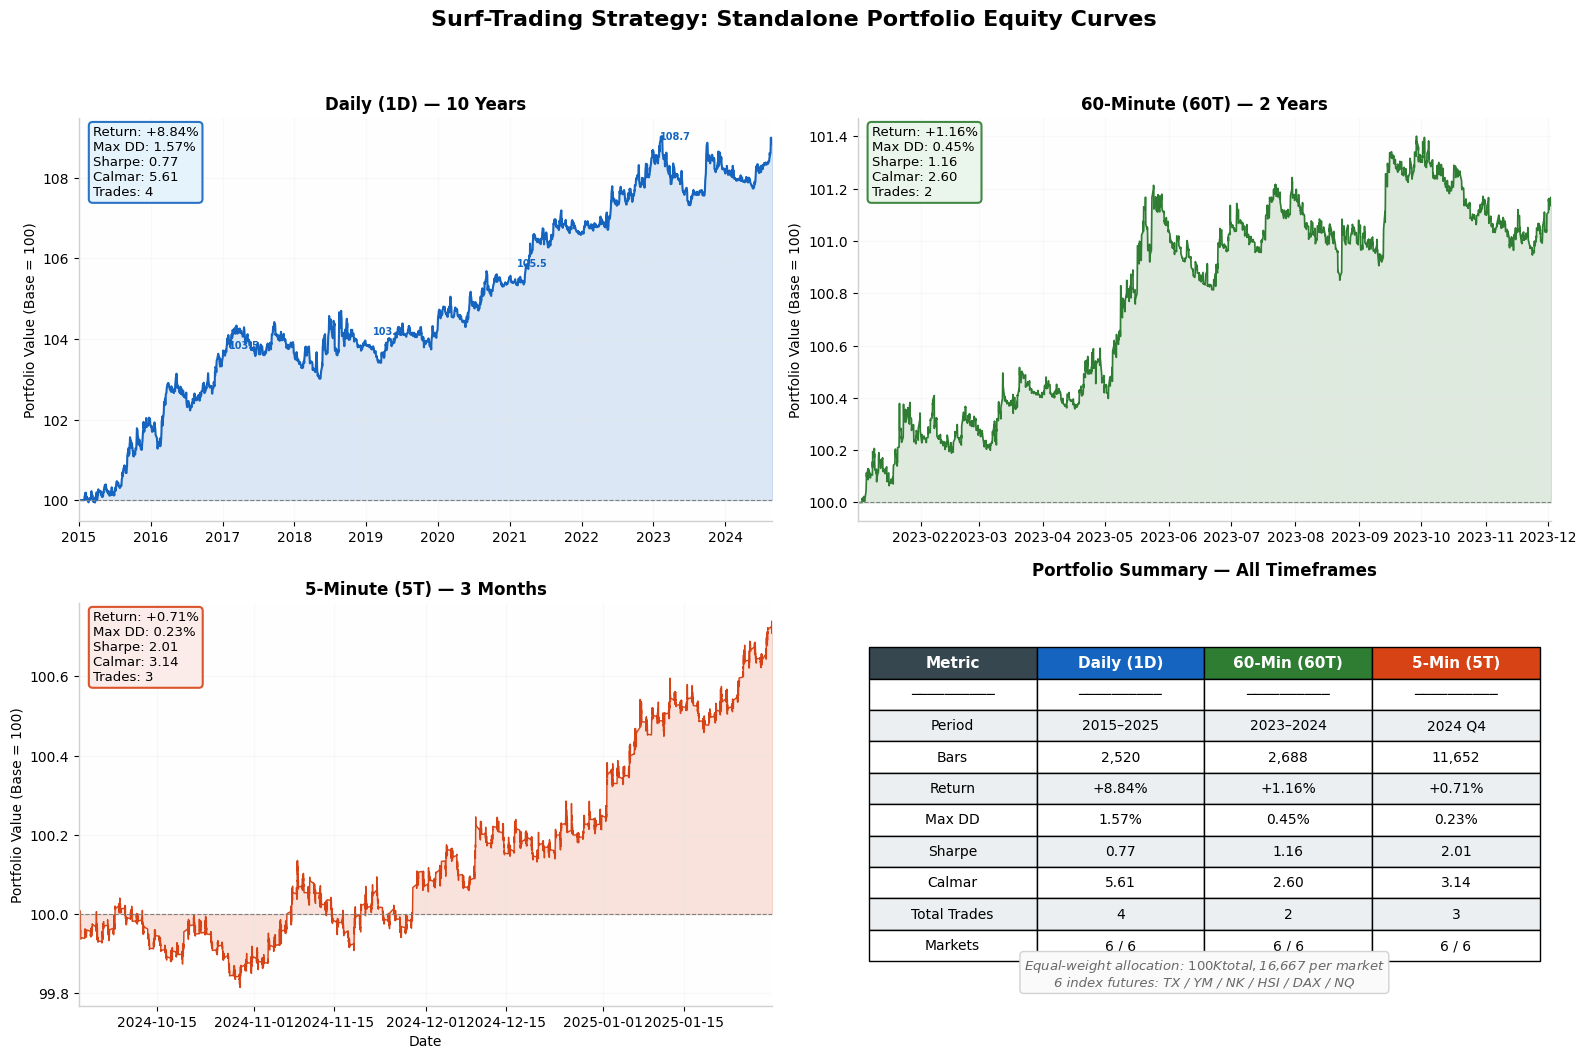
(純粹臨時想到,隨便想個主題給 Kimi AI做測試看看) (註: 測試的序列是隨機生成的,非真正的市場數據) 從衝浪物理到交易演算法:以雙層模型實現動態部位管理 TL;DR :本研究將衝浪運動的物理動力學系統映射至量化交易決策,建立「衝浪物理層→交易引擎層」雙層模型。第一層基於計算流體力學(CFD)文獻中的升力/阻力/俯仰力矩方程,將市場狀態分類為五種浪況…
閱讀完整文章從策略研究、資金管理到工具實作,完整收錄原 WordPress 的 83 篇公開文章。保留原文內容、配圖、發布日期與來源,繼續從問題出發。
共 83 篇,依發布日期排列
沒有符合條件的文章。試著減少關鍵字或清除篩選。
(純粹臨時想到,隨便想個主題給 Kimi AI做測試看看) (註: 測試的序列是隨機生成的,非真正的市場數據) 從衝浪物理到交易演算法:以雙層模型實現動態部位管理 TL;DR :本研究將衝浪運動的物理動力學系統映射至量化交易決策,建立「衝浪物理層→交易引擎層」雙層模型。第一層基於計算流體力學(CFD)文獻中的升力/阻力/俯仰力矩方程,將市場狀態分類為五種浪況…
閱讀完整文章上上禮拜在threads上看到有神人分享了他的開源專案 VibeHQ ,概念大家可以直接去參考他的開源專案並且給他小星星 我覺得這概念真的非常好,因為手上訂閱了太多家 agents ,要怎麼讓他們協作一個專案一直是我的一個大困擾,如果只用一個 agents做到底,專案小的還可以,專案大的又感覺沒什麼效率,因為上下文的長度限制導致專案會變得很容易產生幻覺跟鬼打…
閱讀完整文章[from 粉絲專頁 ] 最近過年時在玩的 1. 龍蝦…我還沒殺了她,就邊養邊修看能不能好轉,比較重要的研究或工作現在不會交給她了,會直接回到終端機/vscode/antigravity裡做。我猜結局會有兩種,一種是大廠終於出自己的。一種是kimi或deepseek這種突然猛起來(像seedance2.0橫空出世這麼猛)給出了不降智又高CP值的方案讓使用者數…
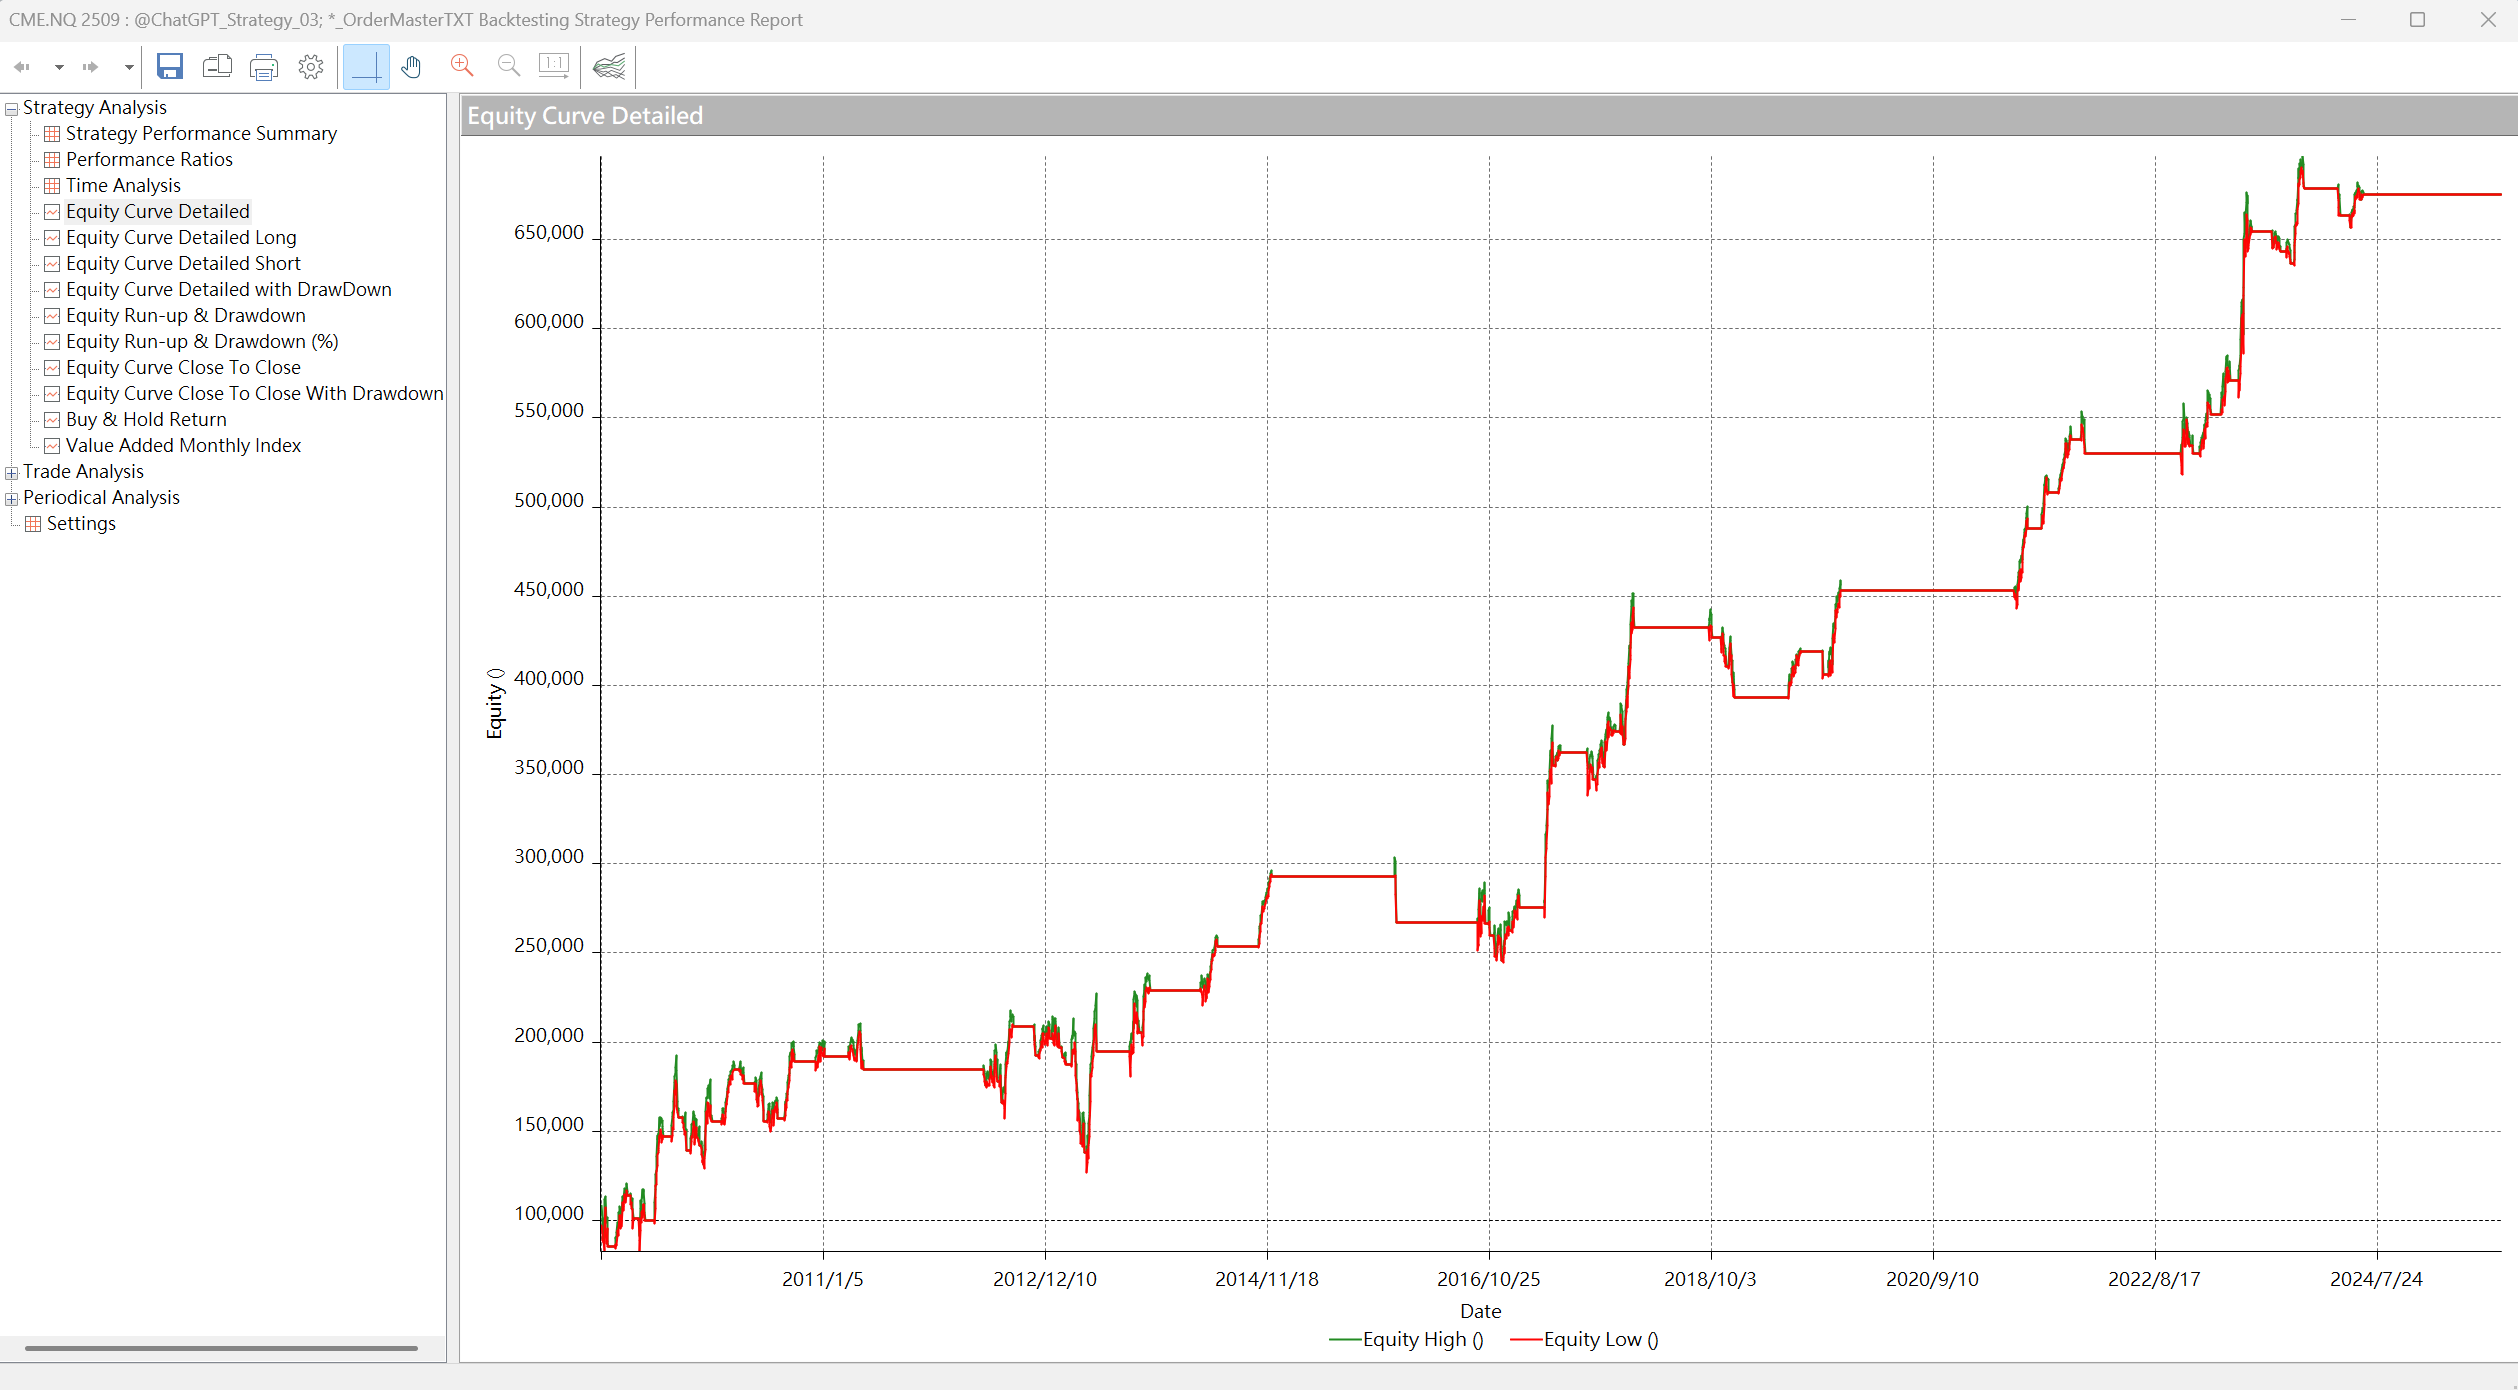
閱讀完整文章跟之前比特幣一樣,換乙太幣試試(怎麼上次測比特幣的時候不順便測乙太幣…額….不要這樣為難一個老人),直接拿指數的策略套上直接用,參數完全不用改直接套上看起來也是會動 (廢話XD 乙太幣跟比特幣走勢本來就一樣? ) 假設他跟指數一樣長期偏多,為什麼不存股或是定期定額就好。這個我們在長期的指數操作裡已經理解了,紀律什麼的就不用講了,主要還是風報比,資金不用一直放…
閱讀完整文章平台更新後,抓點時間回頭來研究一下加密貨幣,直接拿討論區放給同學的上次chatgpt改的那一個策略來摸一下加密貨幣的特性。當然主要也還是以看波動率(亂度)濾鏡為主,這大概是少數穿透性跟持久性最好也最容易理解的策略,隨意試著調整了幾個週期(短盤整、長盤整),大概都有個樣子(所謂的樣子就是你討厭的上下波動亂掃能夠被過濾掉變平的,大波動也能抱住)。目前為止測起來加…
閱讀完整文章2025.12.16 優化執行流程 變更顯示主題、增加左側瀏覽列 (可刪除目錄下 mylayout讓他重置或是在”個人風格”菜單變更) 增加<備份精靈> (點選菜單版本頁面) 使用交易備忘錄卡片系統取代舊有的交易日誌 升級資料庫系統至 sqlite 請有需要的同學在討論區中下載
閱讀完整文章加密貨幣初體驗………剛剛把幣安的加密貨幣報價打開了(一開始還不會動,有感受到老人腦袋變慢的感覺,謝謝同學指導……現在會動了)。抓了一隻台指策略直接上去試試看,原封不動連參數也不改掛上去,看起來也是不錯。 本來昨天是先請 claude先幫我翻譯策略到 tradingview,但發現 tradingview的量化策略回測系統真的不行,問題很多,即使是同商品只是切…
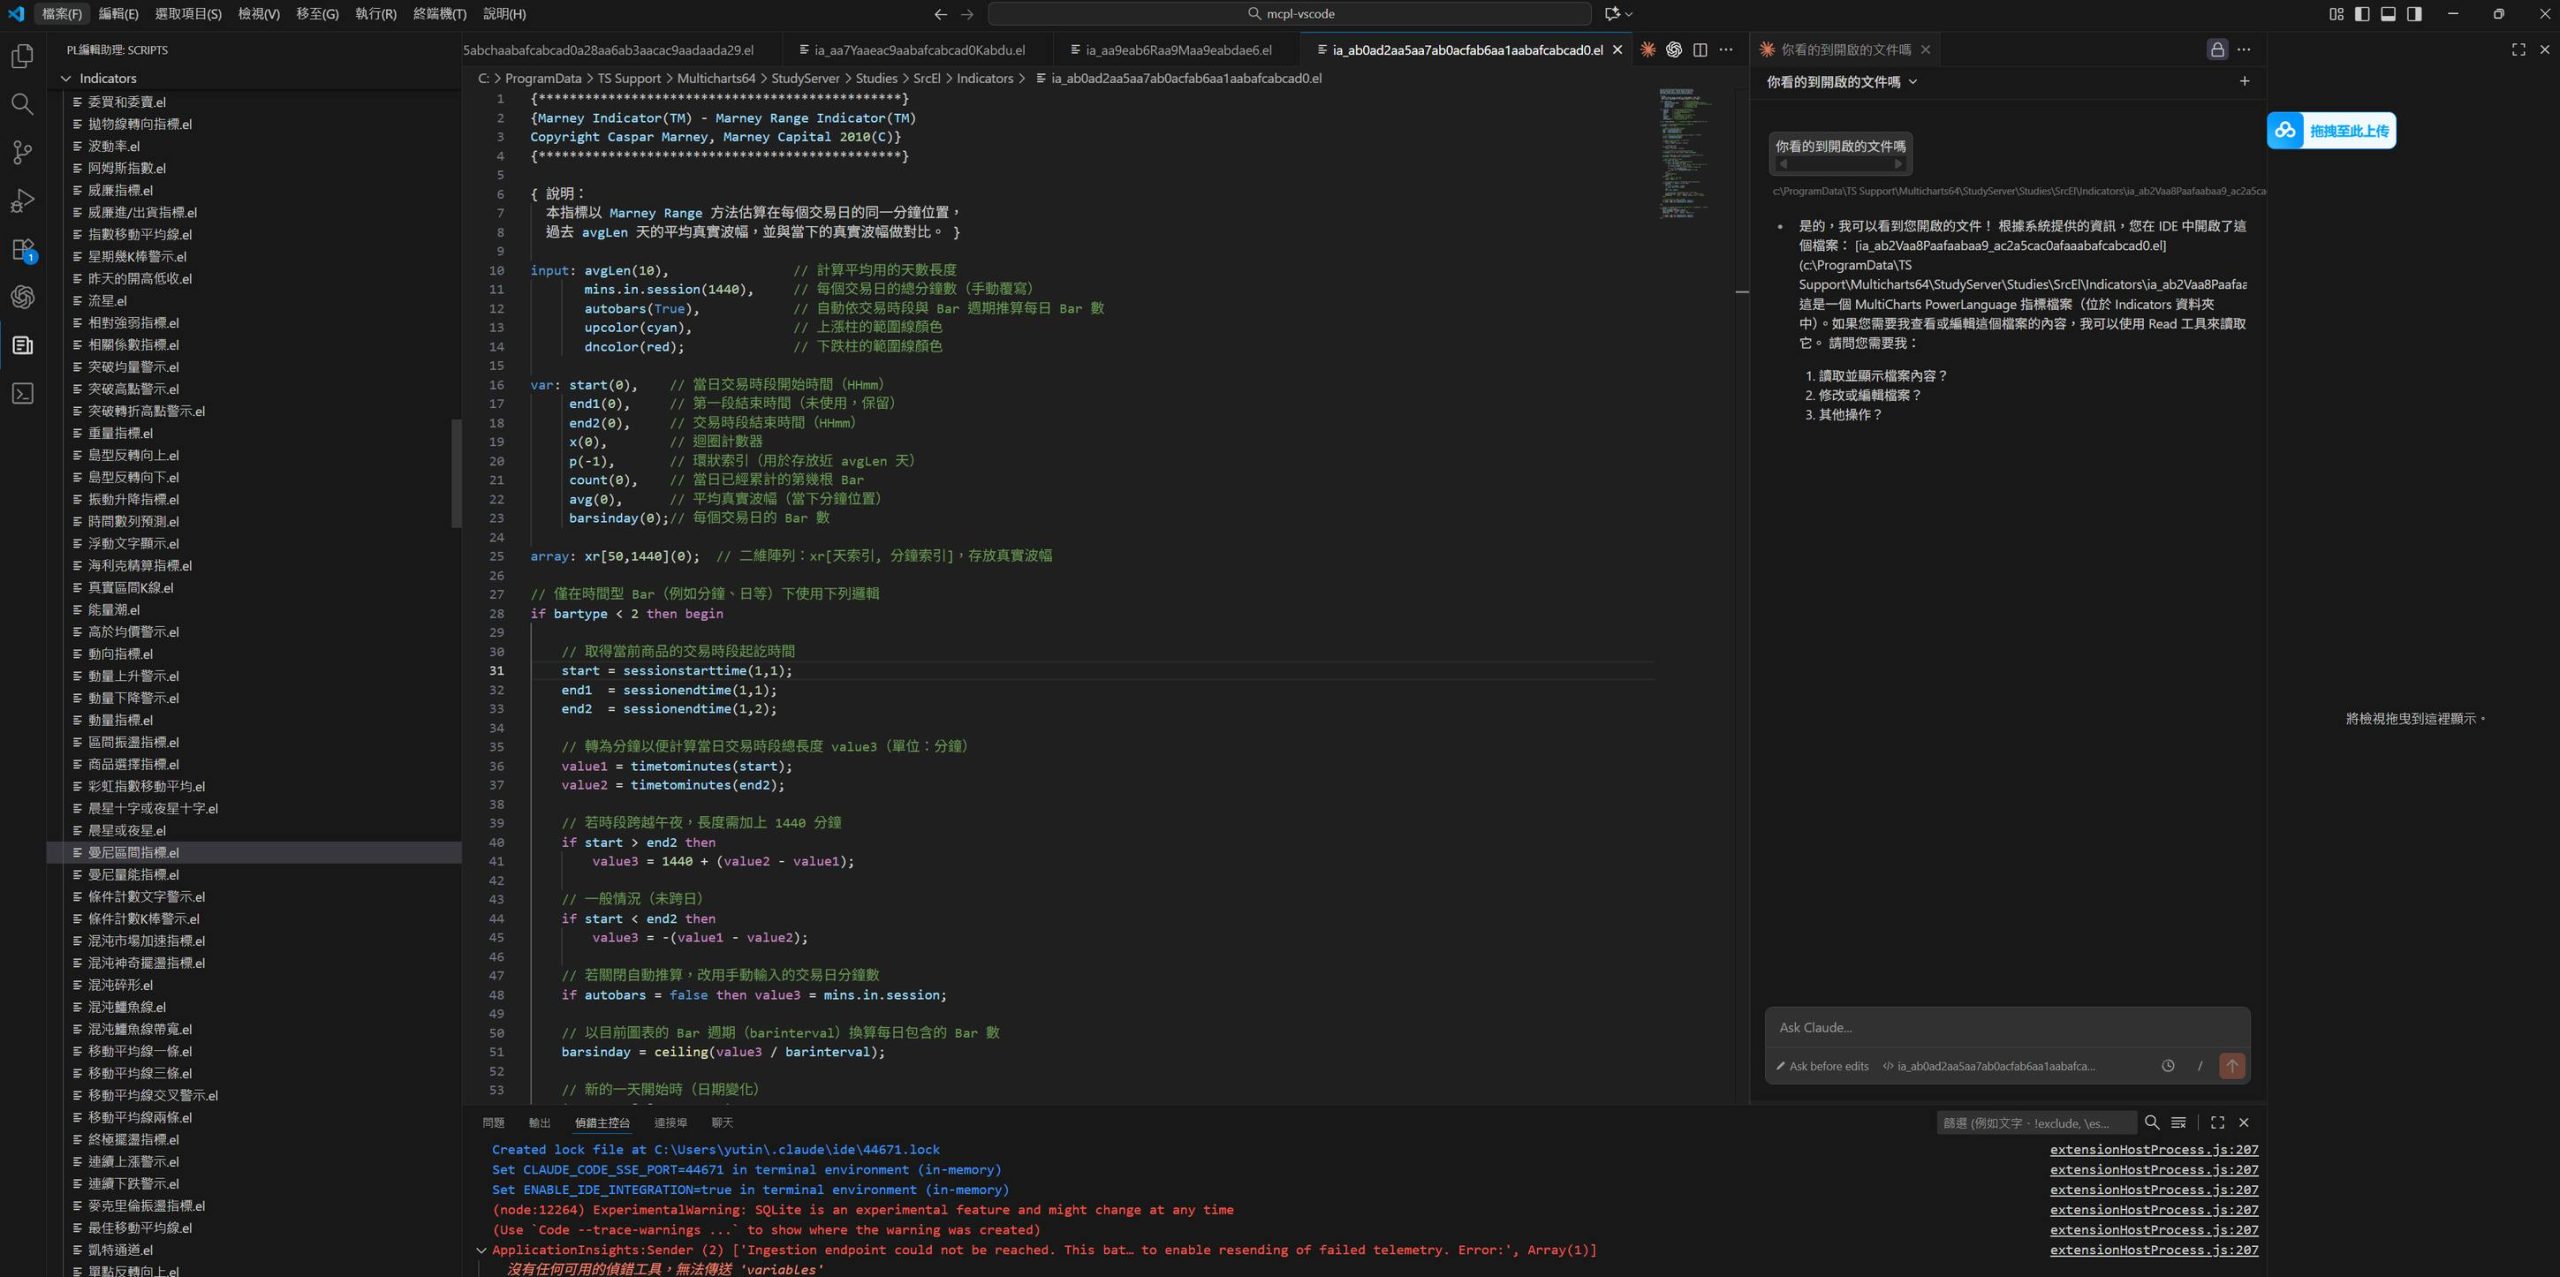
閱讀完整文章延續前篇 如何使用地表最強編輯器vs-code串接multicharts VS Code 或 Google Antigravity都可以安裝,好處是可以直接 vibe coding,請AI幫你寫策略,也可以中文註解,透過VS存檔,會自動觸發將中文註解另外儲存 在這裡下載 VSIX 延伸套件 PL編輯助理1.0.3 1.立偉兄建議的快速搜尋,只要輸入關鍵字就會…
閱讀完整文章[節錄自FB粉絲專頁] 哈….還是一樣無聲影片……因為我不會做影片….再來學一下Canva ,現在有AI,可以學的東西好多,原本想加的功能現在可以更新得比較快,比較不那麼懶了,只需要一直聊天跟功能測試XD 因為QT架構比較小,所以這陣子先拿QT來做AI的應用跟學習,接下來再繼續來優化QB的架構 [QuantTrader半自動智慧交易平台更新] 2025.11…
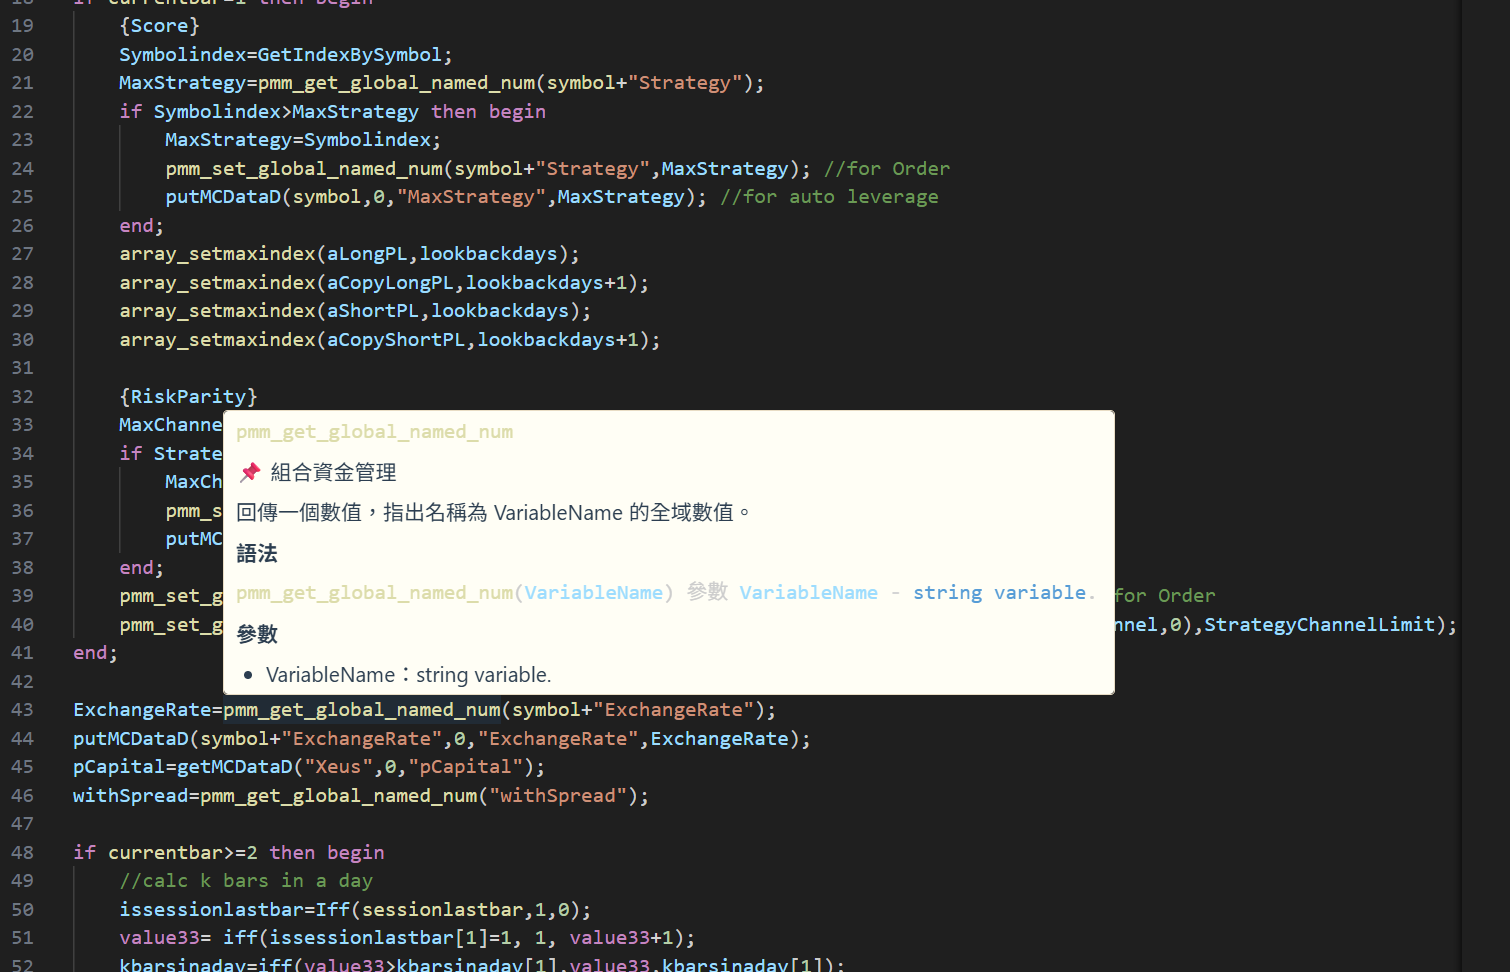
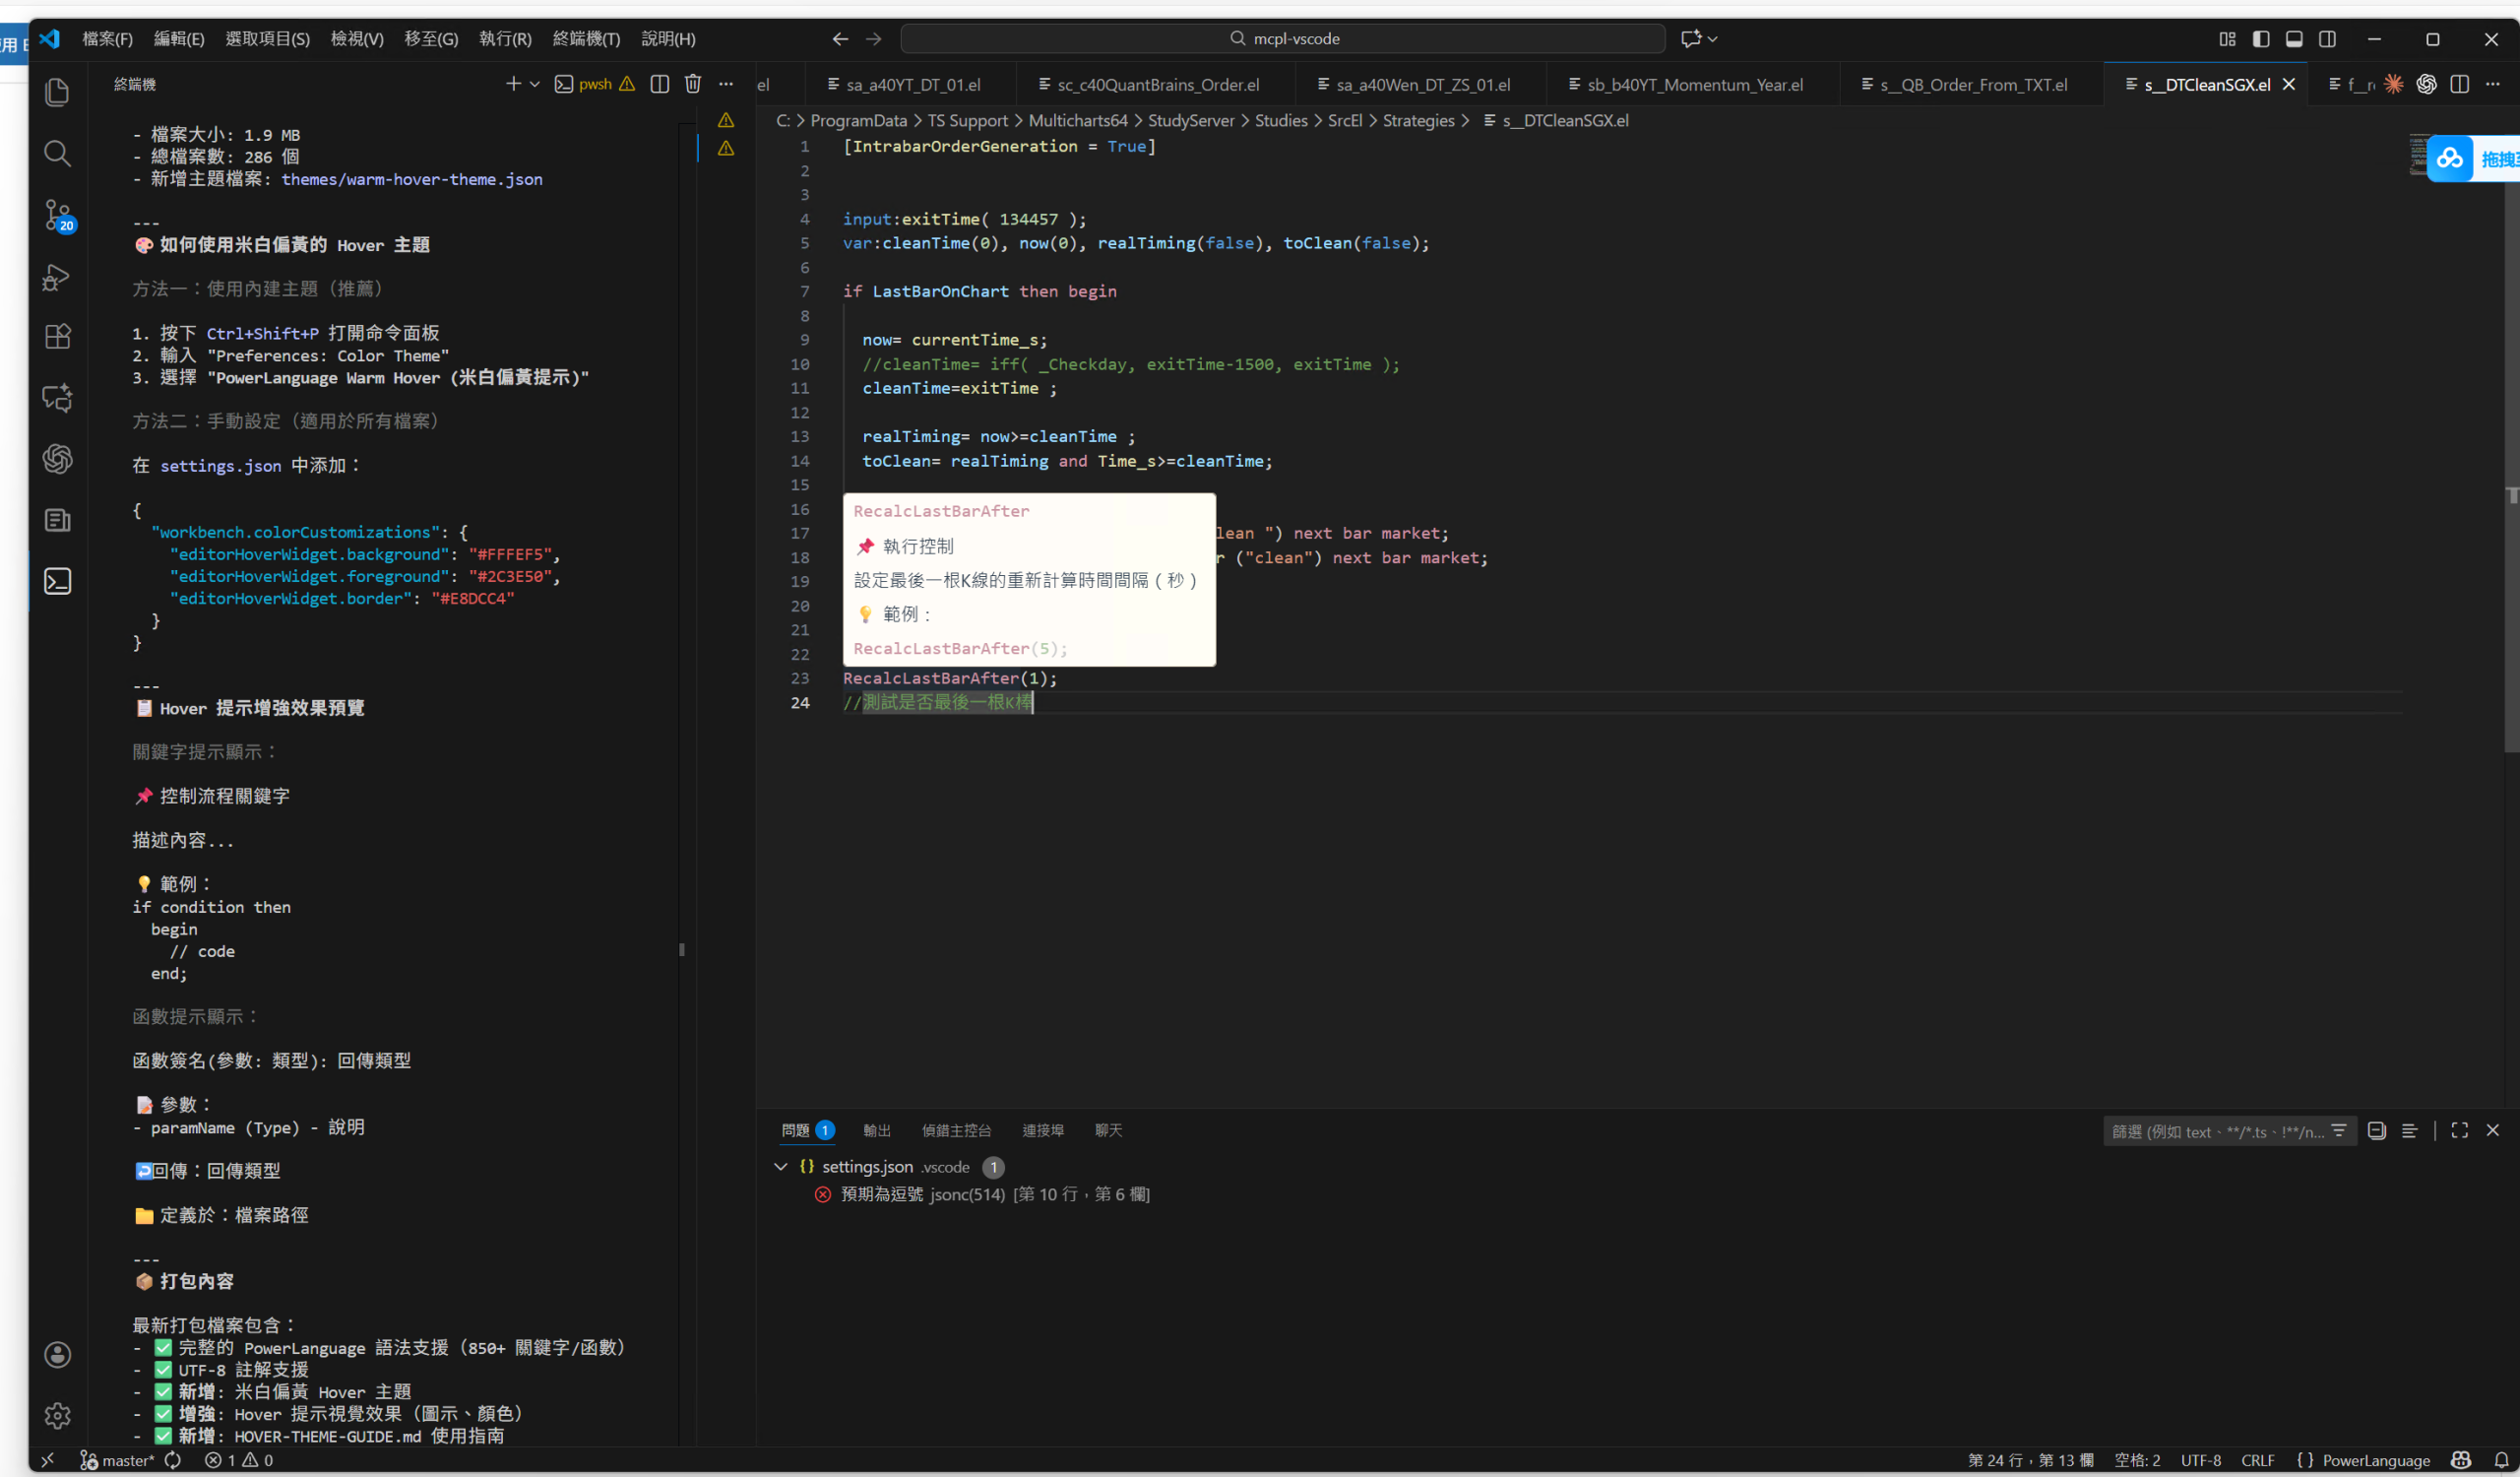
閱讀完整文章從0.0.8 試作,更新至 1.0.0 PowerLanguage編輯助理掛件for vscode 下載點 註: 2025/11/15 更新到 1.0.1 1.修復快速輸入 2.新增快速搜尋 1> 新增大量 PowerLanguage 關鍵字與函數提示,將滑鼠懸停在關鍵字或函數上會自動提示或提供跳轉 例如這裡我們將滑鼠滑過 RecalcLastBarAfte…
閱讀完整文章"把 Multicharts PLE 串到地表最強編輯器 VSCode 裡去了,好處不少,可以放心寫中文註解了,其實也完全不用自己寫,直接叫AI寫給你就好了,也不只寫註解,想要什麼功能讓AI直接幫你寫,寫完再給 PLE 編譯就好,中文也都處理好了,放心存檔,放心編譯,中文不會不見 選擇直接串進 VSCode 不是因為VSCode免費,而是因為他現在串AI最方…
閱讀完整文章延續前面兩篇 [閒聊]透過chatgpt改善濾鏡效率 [FB閒聊] 濾鏡與風控的差別 繼續來對 Chatgpt 挖礦看看,在不增加或只能減少參數的前提下來提出對濾鏡的改善方案, 這次 ChatGPT 將原本的自訂閥值改成了動態閥值,還真的有改善並且容易理解,因為是統計學裡的基礎概念 mode 1 (自訂固定閥值) mode 2 (動態閥值) 改善不能說很大…
閱讀完整文章上週私下跟幾位同學聊到這個主題,也就是評價函數到底該怎麼選擇與設計 以前也大概也討論過幾次,有些在 FB裡的閒聊,有些在官網上 評價函數的選擇 – 量化思維 QuantBrains 評價函數的穩健特性(Robustness) – 量化思維 QuantBrains [策略管理]動能門檻 – 量化思維 QuantBrains 如何評估動能評價函數的有效性 – 量…
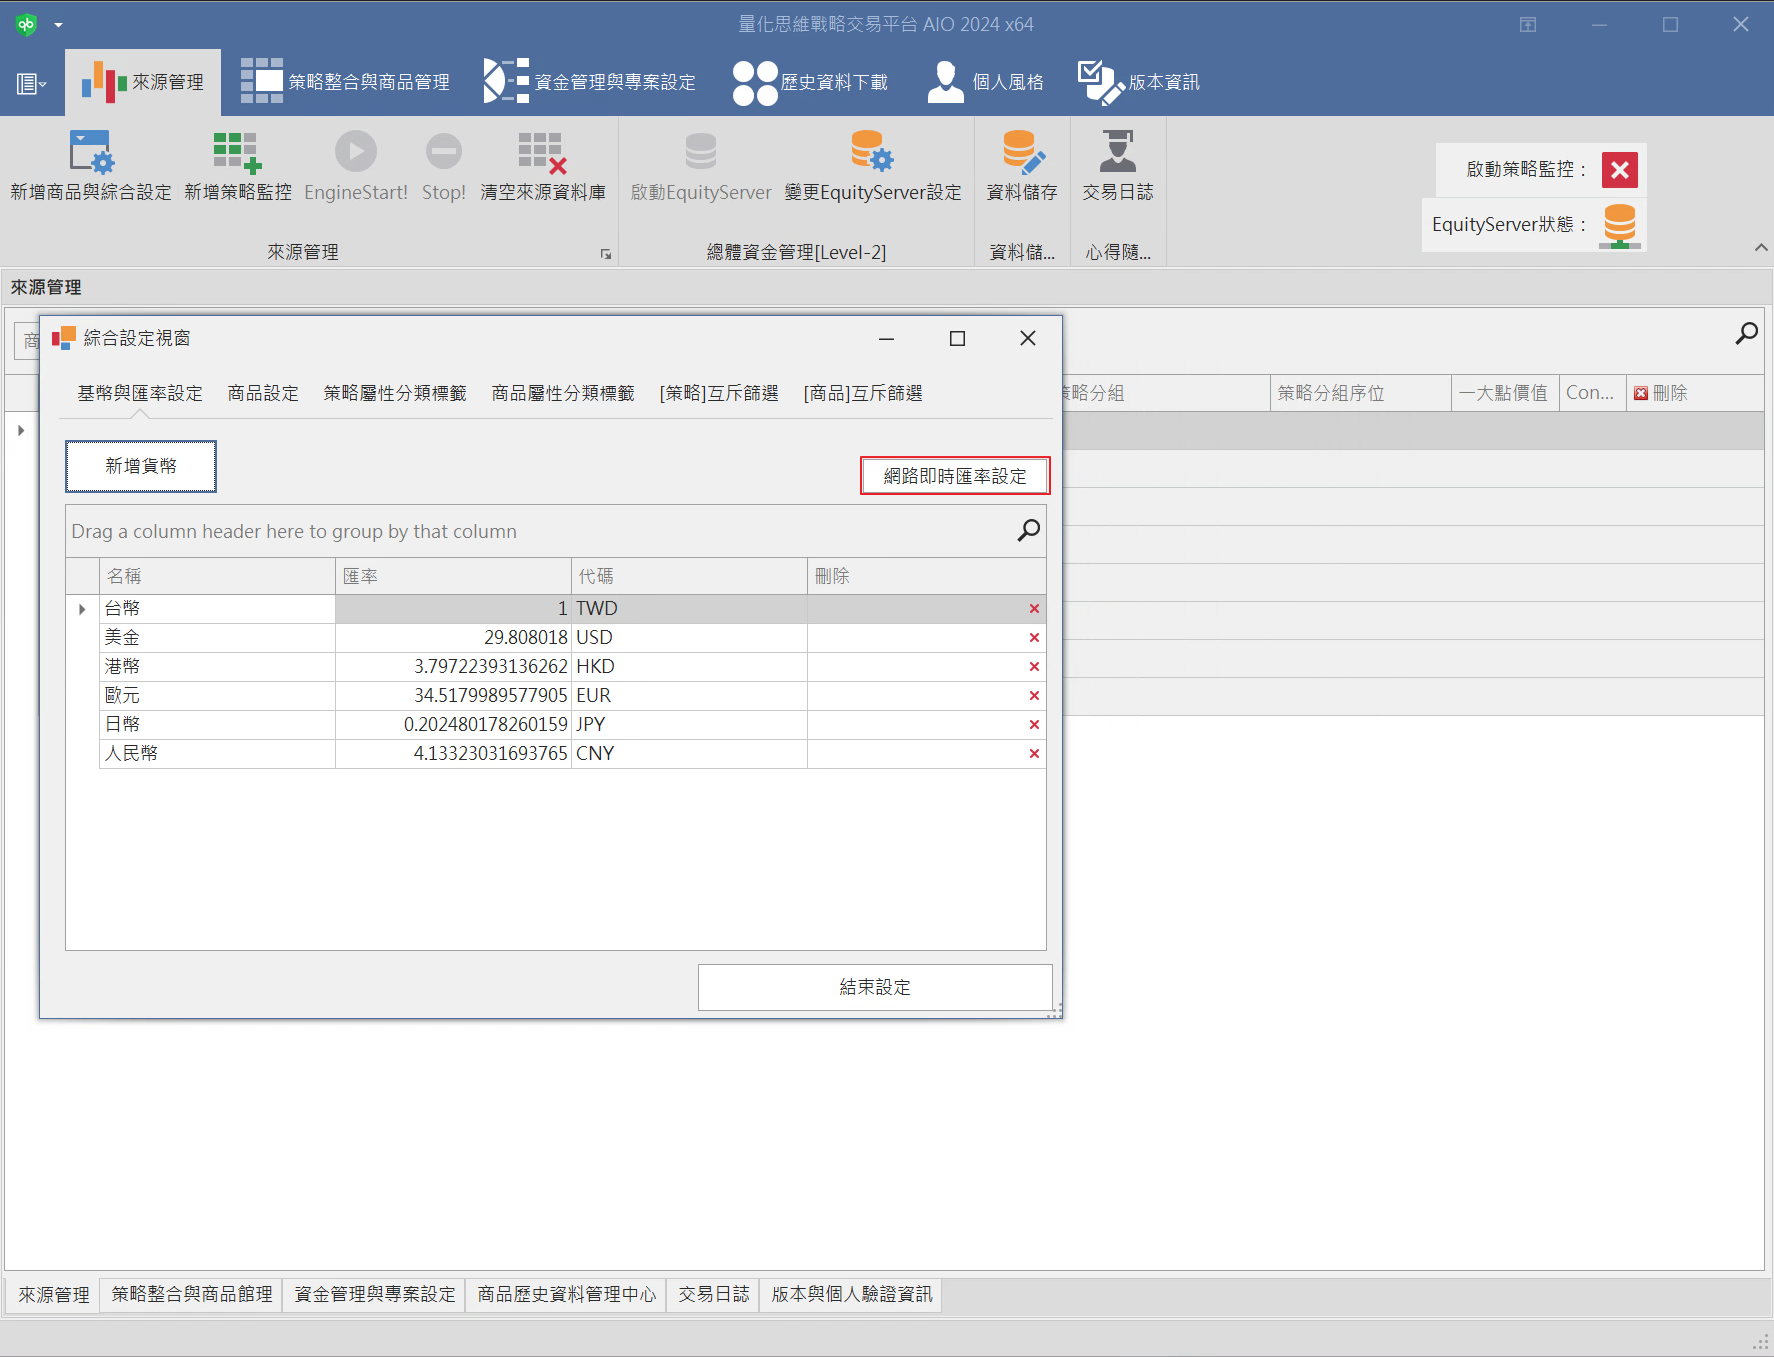
閱讀完整文章今年匯率變動確實有點大,為了設定上的方便決定還是在資金管理平台增加一下匯率的自動下載跟同步會比較方便 在chatgpt的建議下選了 Free Forex & Currency Exchange Rate API – ExchangeRate Host ,可以每個月免費下載一百次資料,就算是每天更新一次也很夠用 照著說明註冊之後進入Dashboard 就可以看…
閱讀完整文章(截錄自 量化思維粉絲FB專頁 ) 好孩子,有真的實際動手做測試~ 有效的濾鏡是透過掌握市場的”特徵””現象””特性”,所以可以提升訊號品質,辨別可以做交易時間範圍,交易要做長久,就是要掌握這些特性重複做。也可以更進一步作為部位管理的基礎。搞清楚這些市場特性特徵,甚至未來你不需要程式你也能夠自己做主觀交易,換一個市場(多商品)也是同樣道理,所謂<穿透性>就是…
閱讀完整文章(截錄自 Facebook粉絲專頁 ) 已經幾百年沒寫策略,晚上心血來潮叫出 chatgpt 4.5 聊天,在現有的濾鏡基礎給些建議,不改指標(進出點不變,只有過濾),不新增參數。ProfitFactor效率往上拉升XD 效率低的交易少掉20%,MDD下降,獲利提升,參數無增減無變化。 繼續測試前兩天chatgpt 給的濾鏡改善建議。透過portfolio…
閱讀完整文章如果你正在建構系統或在學習某個東西的時候感覺到方向混亂,可以考慮直接叫chatgpt產生文章給你閱讀(我有感覺這半年AI的幻覺有越來越少,幹話沒以前那麼誇張,AI進化幅度真的頗大) https://chatgpt.com/share/683e996a-375c-8006-860d-a07ecd994e5e
閱讀完整文章正在測試學習 Google NotebookLM, 感覺好像不錯用,試著丟一些以前寫的連結進去,會自己把重點整理出來還可以畫心智圖 但突然感覺自己以前寫的內容好像有點不夠通俗? 應該是可以用更簡單的方式重講? 還是這個有沒有辦法叫AI自己重寫一份白話文?
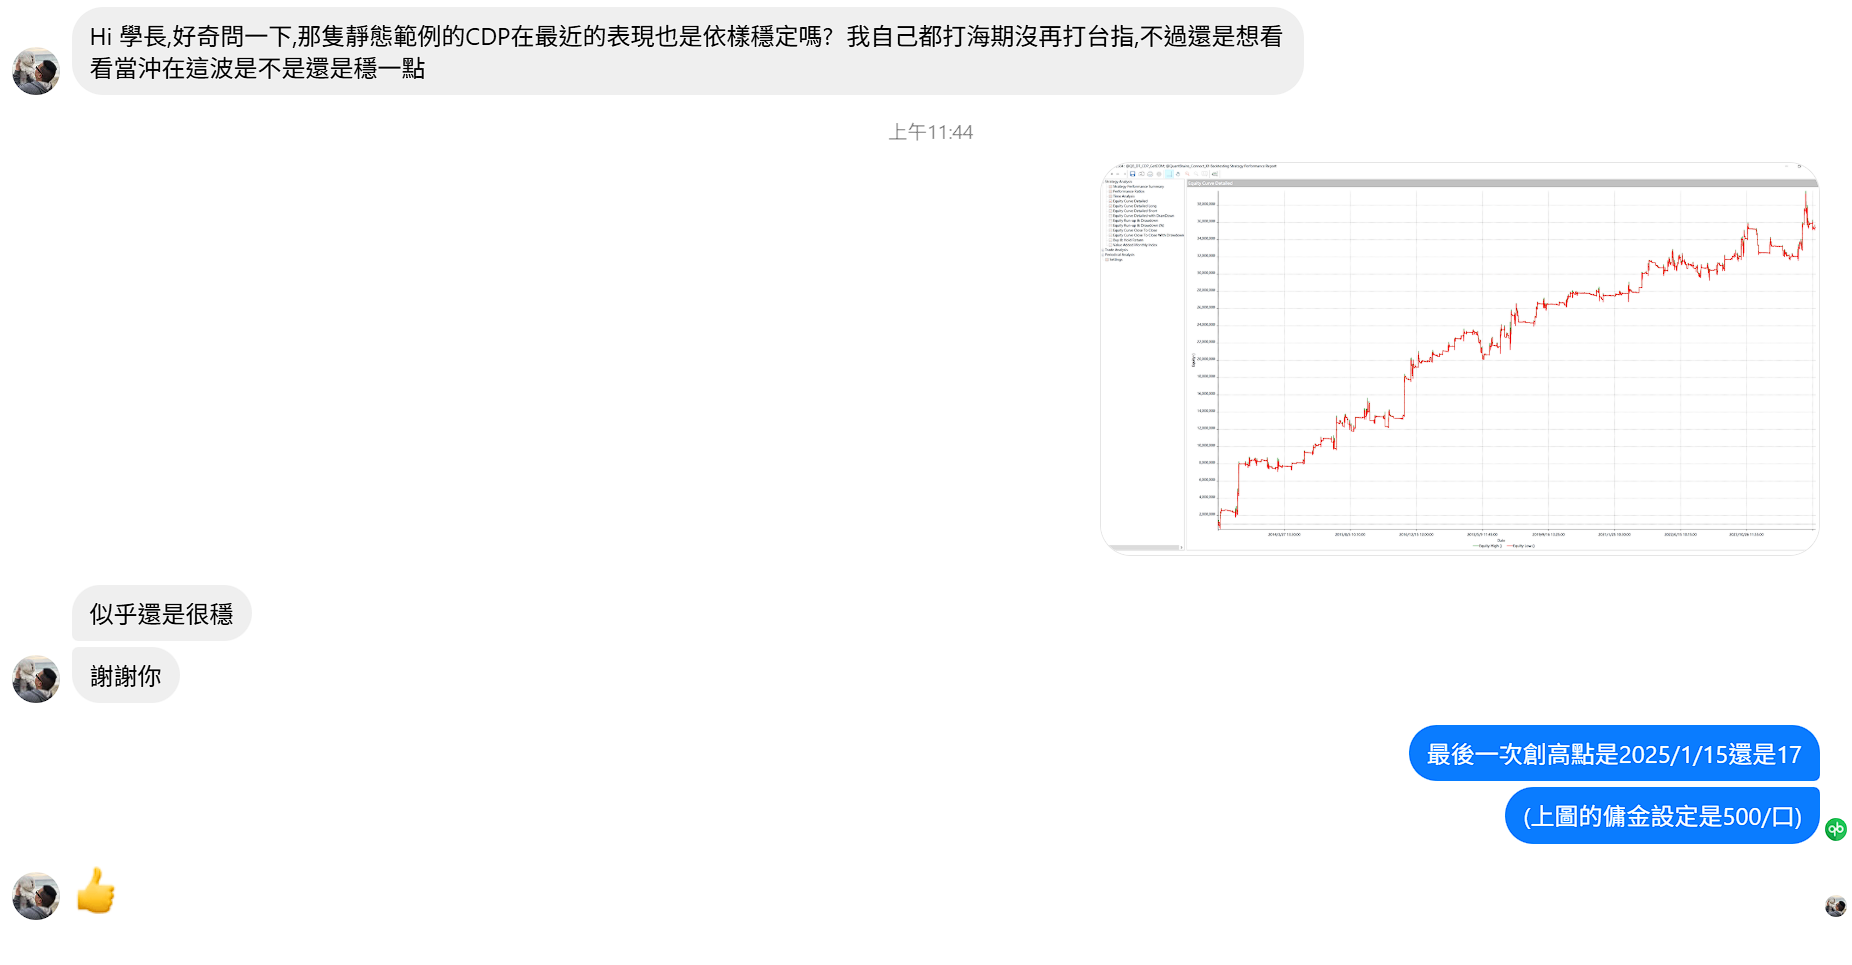
閱讀完整文章Facebook 做程式交易十幾年,大多是做留倉波段策略。但策略組裡運行相對穩定的策略竟然是當時示範靜態回測範例時,應同學敲碗臨時寫的當沖策略,幾年過去了也還算活的不錯 #靜態回測範例 (部位管理模組) 接續: 靜態回測範例應用–當沖篇 – 量化思維 QuantBrains
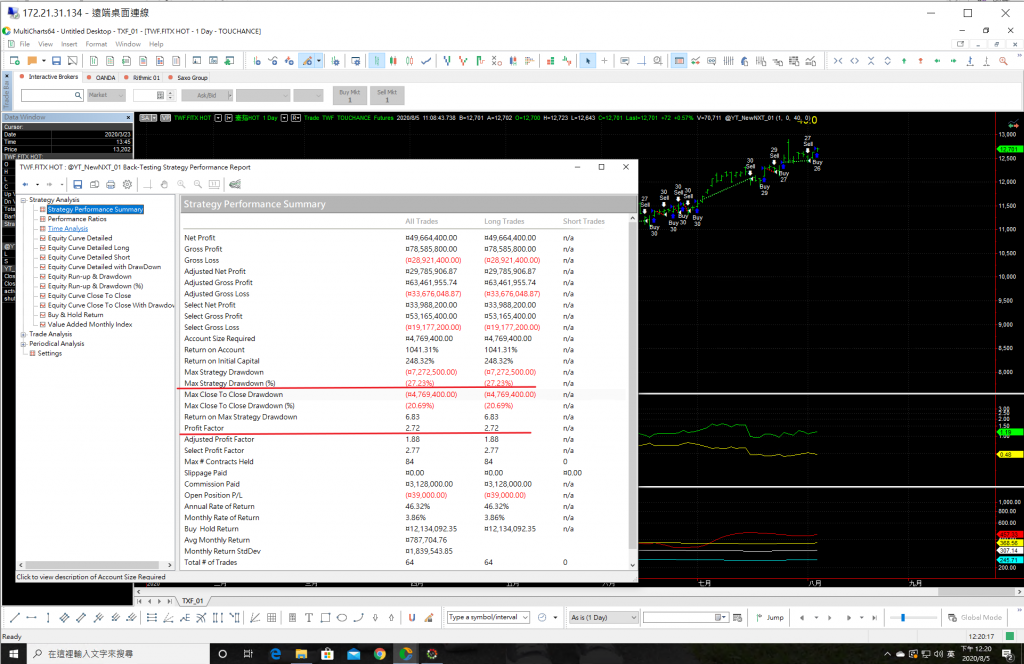
閱讀完整文章最近有幾個同學想要自己重新設計評價函數,有問到關於評價函數的有效性(我想你的問題應該是想問是否會對策略在被管理後有改善效果?)是否有辦法做回測? 我會建議你可以仿照靜態回測範例中部位管理的方式,透過TOUCHANCE的GV Plus或ADE套件,將你設計或使用的評價函數得出的數值直接轉換成口數給策略跑,觀察Profit Factor的結果,應該大概就可以抓到…
閱讀完整文章手冊: 最小動能門檻 | QuantBrains 量化思維戰略交易平台 粉絲頁文章: https://www.facebook.com/quantbrains.club/photos/a.614749715402853/1876406802570465 量化思維 2022年3月30日 · [策略管理][動能門檻] 回覆來信,最近有提到一個詞叫”動能門檻”,這…
閱讀完整文章(補充手冊關於”合約轉換調整”的部分) [接續 https://yuting0103.gitbook.io/quantbrains/li-shi-zi-liao-xia-zai-zhong-xin-qb-ping-tai/he-yao-zhuan-huan-diao-zheng ] 前幾天同學在問我這部分,我還是做一下手把手 接續上方手冊 手冊中我們還是以…
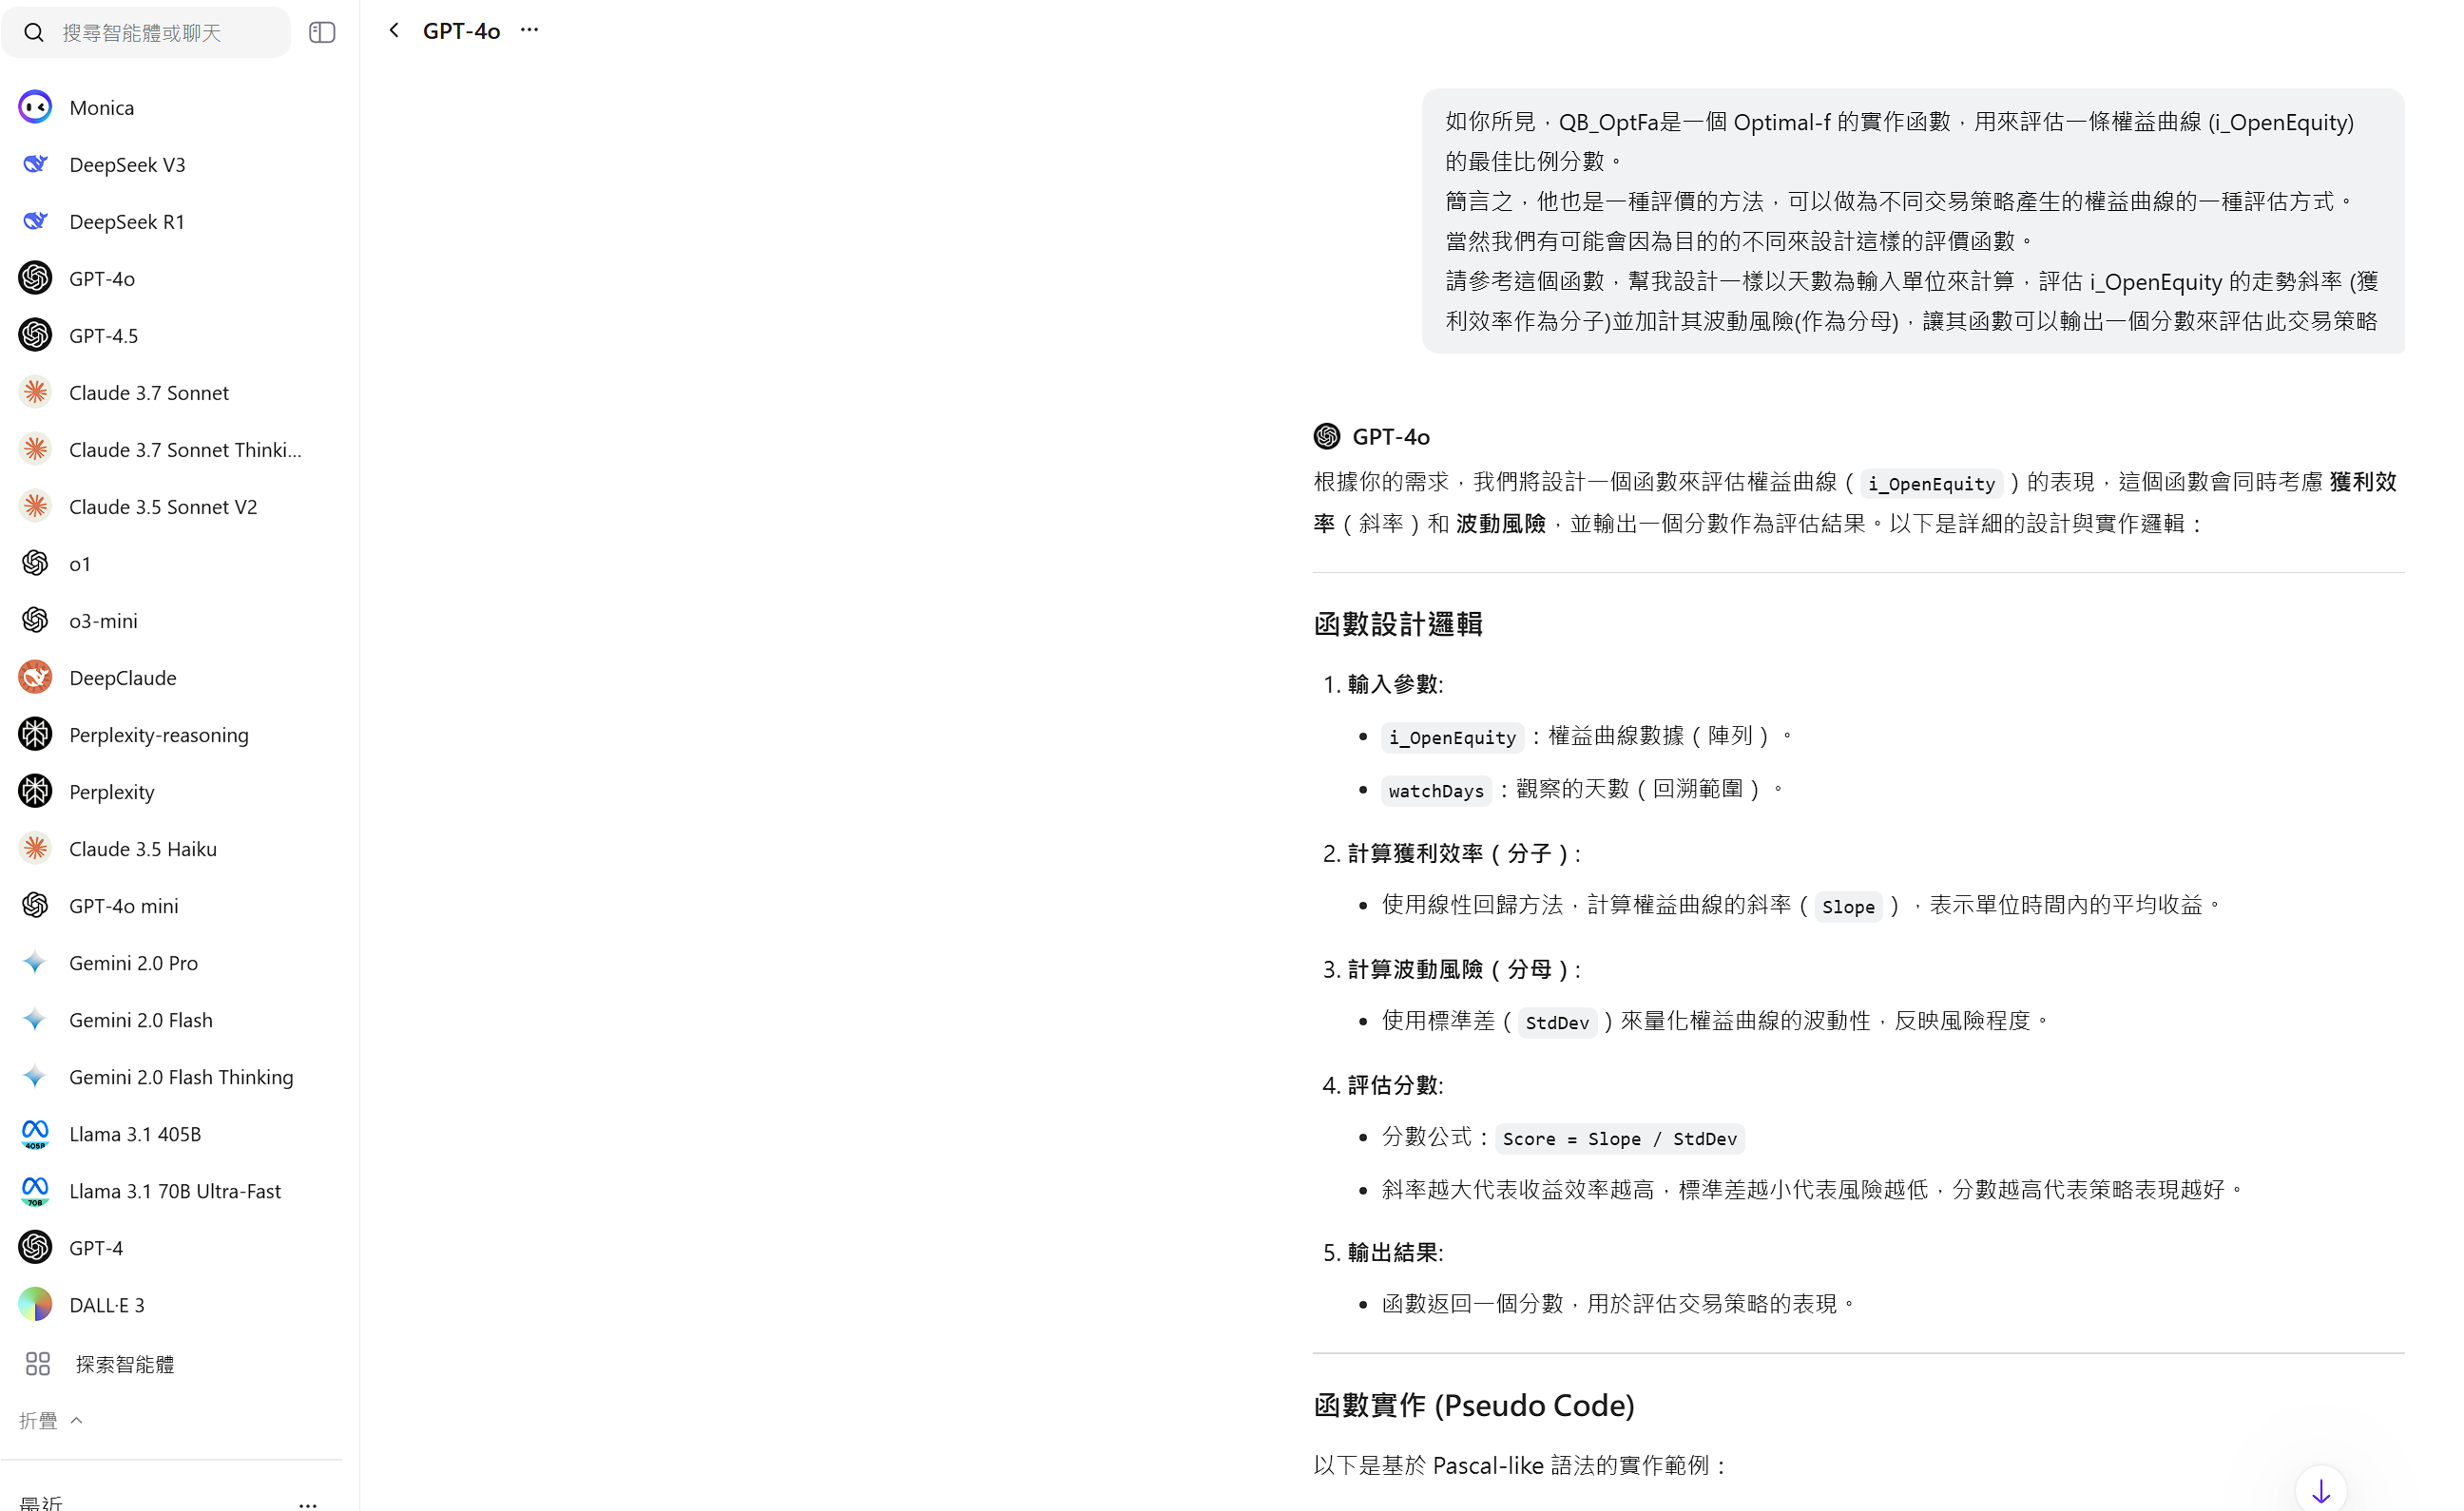
閱讀完整文章這幾天訂了 Monica AI ,試試看每天問一點東西,有時候可以順便想想一些新東西….. GPT-4o 發問:>>>> 如你所見,QB_OptFa是一個 Optimal-f 的實作函數,用來評估一條權益曲線 (i_OpenEquity) 的最佳比例分數。 簡言之,他也是一種評價的方法,可以做為不同交易策略產生的權益曲線的一種評估方式。 當然我們有可能會因為…
閱讀完整文章接續 在程式交易的基礎上踏入主觀交易 (一) 人是視覺的動物 K線圖表型態的辨識、支撐、壓力等等一直是被普遍認為主觀交易優於程式交易策略的一個部分,主觀交易者可以很輕易地根據圖形的軌跡就辨識出當前的壓力、支撐、收斂型態這些重要的訊息,但要將這種可以一眼識別幾秒鐘就可以做到的事情進行量化卻不是簡單的事情,光是參數的設置就足以在撰寫策略時卡大關了,當然,針對語言…
閱讀完整文章之前在 粉絲頁 有大概聊過電腦市場大概粗分成消費機市場跟伺服器市場。 ==截錄== 昨晚在Line裡跟大家聊到交易主機,節錄一下 簡單解釋一下目前電腦的兩個市場,一個是消費機市場,一個是伺服器市場 消費機市場就是我們一般人比較常會去討論跟買的電腦,像是我們常聽到的 i5/i7/i9 這種,這種CPU的時脈一般來說比較高,但是核心數少(這也是時脈能拉高的原因)…
閱讀完整文章其實這個問題已經聊過很多次,但其實一直都有新同學進來資金管理或策略管理的領域,所以這個問題總是會一再被遇到被提起 這個問題是什麼呢? 就是 我能理解管理的概念,就是好的員工我給他好的獎金好的薪水,期待他持續有好表現,但似乎常常遇到一個現象,就是可能這個策略賺了大錢,評價上升之後,也拿到了高額獎金,比較好的資金配置,卻常常在評價上升之後就開始被巴(大行情過後…
閱讀完整文章(轉貼自 量化思維粉絲專頁 ) [量化交易的優勢 — 部位管理] 還是會有人來問部位管理到底是什麼,可以自行參考一下老文….. 靜態回測範例 — 當沖篇 我們常講到的管理有兩種,一種是部位管理一種是資金管理,前者管的是策略”內”的部位配置,後者管的是策略”外”的資金配置(如我們前一篇閒聊講的動能門檻就是將策略視為黑盒子,從外部進行動態資金配置或截斷) 這陣子…
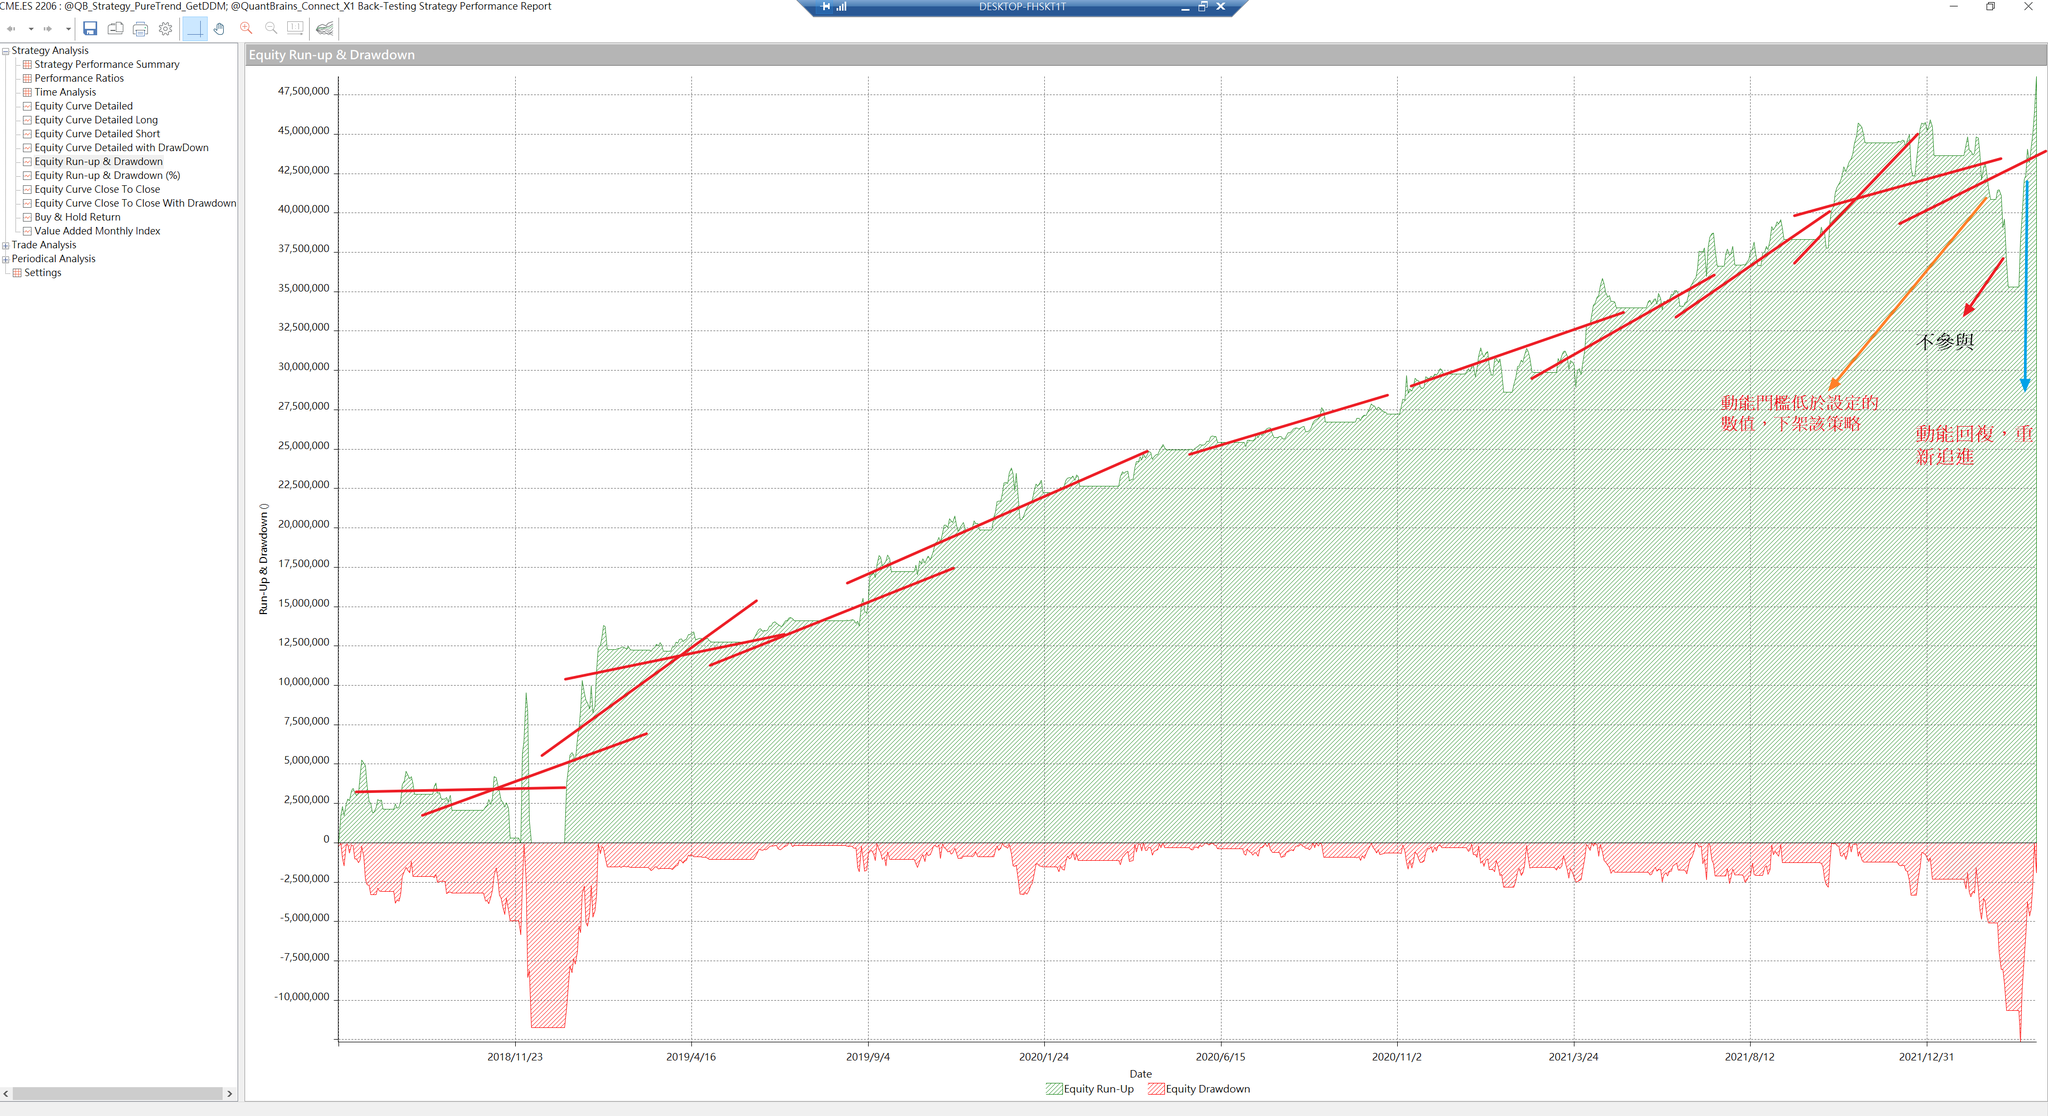
閱讀完整文章(轉貼自量化思維粉絲專頁) [策略管理][動能門檻]回覆來信,最近有提到一個詞叫”動能門檻”,這是動態資金管理裡頭的一個設定,意思是當某個策略如果動能或期望值估計小於某個值我們就會先下架該策略,當動能恢復的時候就會重新動態追進該策略。 之前說過,所謂的策略只是行情(比較精確一點的說法是我們策略想要捕捉的市場的某種局部特徵)的溫度計或感測器。動能門檻的意思就是…
閱讀完整文章摸索了幾個禮拜的TradingView,感覺這雲端平台真的超方便…. 優點 1. 幾乎全球熱門商品甚至加密貨幣都有(獨缺台指期,但是有台股),搜尋就可以直接叫出來 2. 非常直覺且充滿驚喜的介面設計跟佈局,清單設計裡的顏色書籤實在是很聰明,直接在清單裡的商品前面點一下顏色分類標註就可以直接切換顏色清單搞清楚哪些是我目前持有中的或預備做多做空的。因為要開始摸索…
閱讀完整文章蠻久沒寫文章,這陣子大概都只在 粉絲專頁 上閒聊,因為感覺該講的很多觀念在文章或 粉絲專頁 裡都講的差不多了,剩下的實作跟應用就是同學們自己的功課了 這一篇當沖篇是之前答應同學要寫,但因為這陣子一直在忙主觀交易跟圖表交易功能的規劃,就先擱在一邊了 但其實也沒有什麼新東西,只是同樣的觀念我們之前用在波段,現在拿來當沖這邊來用,沒有什麼不一樣 觀念的部分在其他文…
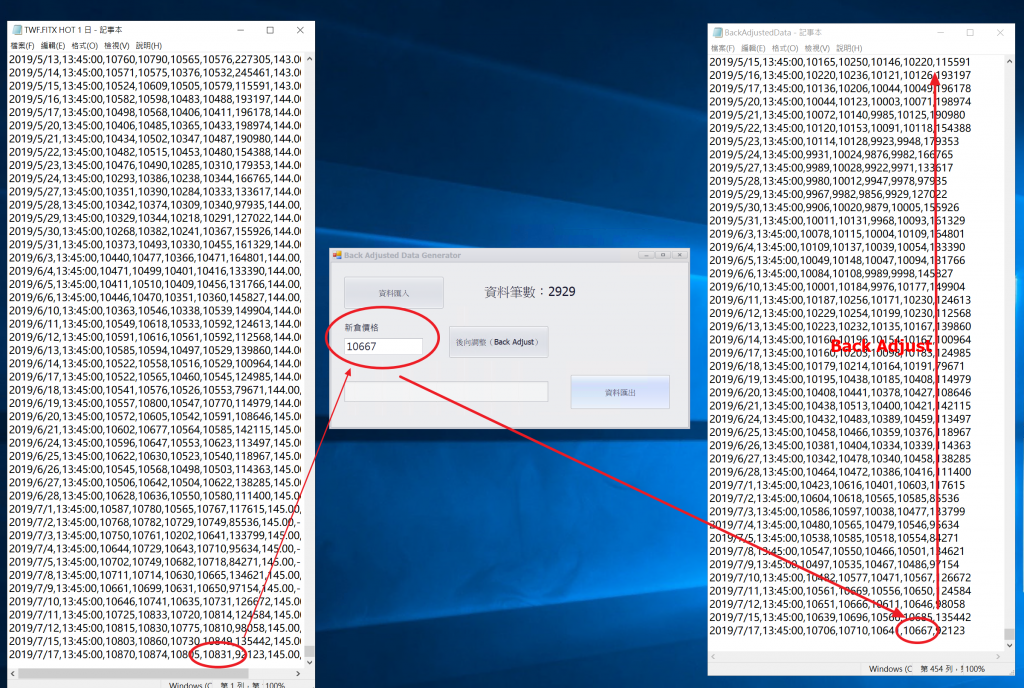
閱讀完整文章轉自 Facebook 閒聊 晚上跟某個新同學討論到 Back Adjusted Data為什麼很重要。原因其實都在之前的文章講過了,基本上 Back Adjusted Data大概是最無腦,只需要在每次轉倉的時候花個五分鐘處理一下就可以很輕易去除的第一道雜訊,這個雜訊如果沒去除基本晚上跟某個新同學討論到 Back Adjusted Data為什麼很重要。原…
閱讀完整文章(節錄自Facebook粉絲專頁閒聊) Facebook 因為這兩年有不少新同學,有些話題還是得重新拿出來溫習一下。如果資金不大,但又想做多商品或踏入海期怎麼辦?在平台上有一個工具叫做”排序”,排序(Ranking)是一個可以提高資金利用率還不錯用的工具。 其實策略只是一種溫度計,基本上該做的分析跟風控做一做,剩下的你能賺多少就看商品有沒有行情了,策略都大同…
閱讀完整文章由於前一版靜態回測範例是臨時起意弄的,原本只是想簡單示範給同學看的一個簡單的如何將現有的濾鏡轉成機率分布形式部位管理流程範例(將濾鏡由一般策略裡常見的閥值式寫法改寫成進階的函數形式寫法),所以在這一版如果要套用到你自己的策略,會需要自己做一些動手修改的動作,但因為這半年發現有蠻多個新加入的同學可能是剛入門程式交易,對動手修改還是有點吃力,所以這幾天我重新弄了…
閱讀完整文章在程式交易的基礎上踏入主觀交易 (一) 本來想先來一段做了程式交易十幾年的心得,但寫了又刪寫了又刪,可能是今天剛好沒什麼靈感,也可能是該講的平常也都講的差不多了,所以那些原本想講的廢話就直接省略了 還是直接進入平台內的新功能— 圖表交易 會想開發圖表交易功能最主要有兩個緣由,其一是老婆突然表達對當沖交易的興趣,既然如此我也樂觀其成,夫妻間多個共同興趣或許也是…
閱讀完整文章已經有更新的工具,請參考下面這一篇 PowerLanguage編輯助理 — 如何使用地表最強編輯器VS Code串接Multicharts PLE – 量化思維 QuantBrains ===================================================以下舊文,不再支援===========================…
閱讀完整文章上一篇:手把手教學篇靜態回測範例DEMO 書接前文,在前一篇裡我們在回測篇裡手把手教同學怎麼做靜態的回測好方便我們更熟悉DD管理的使用,也新增了一個mode 4來告訴同學前一陣子我們在以前那篇關於 評價函數的機率分布應用 文章裡提到的,該怎麼使用資金配置函數的形式來取代一直以來大家慣用的寫在策略裡的閥值式濾鏡。為了幫大家更有感覺一點,這一篇就再以之前另一篇”…
閱讀完整文章因為有同學想更了解DD管理大概要怎麼設定與使用,所以許願能夠講一下近期前幾篇所用到的回測工具 這一篇所用到的範例程式碼與工具可以在討論區中下載 (需配合使用艾揚的加值函數GV Plus或網路上可以下載到的 ADE套件來做圖表間的資訊傳輸) <GV Plus是好東西,必備,比ADE穩定很多> 這裡要再提醒的是,目前我們能比較簡單做到的回測仍是屬於靜態的(僅將加…
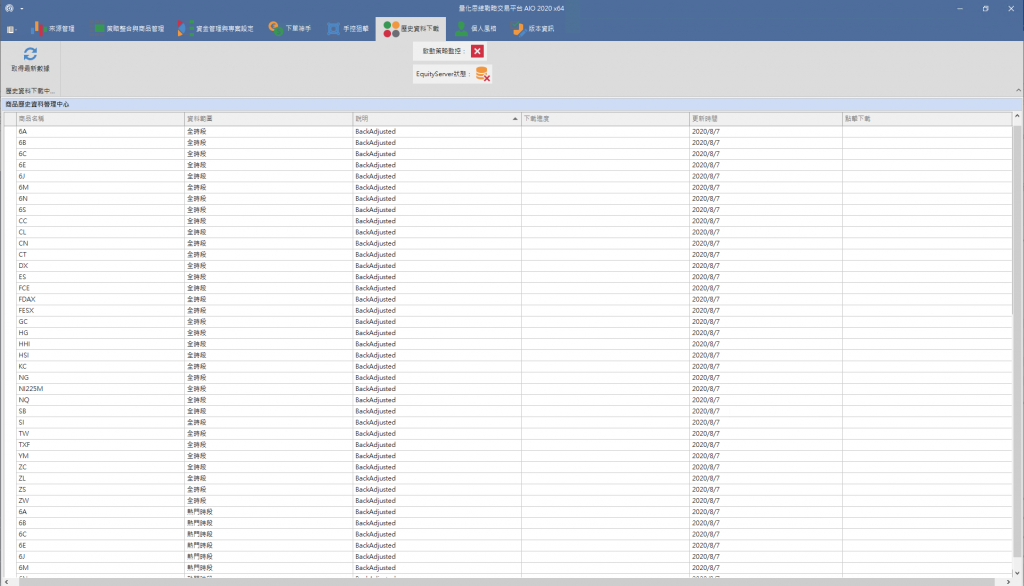
閱讀完整文章感謝小夥伴的幫忙,數據更新至11/1。 不論是BackAdjusted data歷史資料的下載還是我們在轉倉當日所需要的即時資料自行調整都可以在平台內一鍵完成。 還記得以前在當工程師的時候,遇到解不了的bug時,常常會用所謂的 workaround 想便宜行事先解決眼前的問題再說,雖然先交差了事但真實的問題卻還是被藏在了裡面,還可能引發其他未來未知的不確定性…
閱讀完整文章這一篇主要是簡單地做個入門的範例,手把手教學讓新同學先有個開始,了解怎麼透過QuantBrains戰略交易平台與Multicharts開始建立一個完整的交易系統生態(所謂的完整包括策略與資金管理),萬事起頭難,這篇先幫把你的第一間店開起來 商品的選擇與資料的處理 < 商品的選擇 > 商品的選擇有很多種模式,比較常見的像是透過選股系統(設定某些評價條件來掃描大…
閱讀完整文章因為有同學說想多了解一些海外商品,但其實我的做法大概都是直接掛入系統,讓系統自行挑選,所以有一些海外期貨商品雖然有做但也不敢說很熟悉XD 所以我先偶爾挑一些我自己比較有印象、大家也應該會比較好入門的商品,既然要做為入門當然還是建議大家從指數類開始做,指數類特性基本上大同小異,台指有的特性,基本上放到其他指數上也都要能夠有一樣的結果(如果我們的策略在台指能動…
閱讀完整文章策略與資金管理流程(二) DD管理實務測試 前面我們講到,從新手到老司機的交易策略撰寫在處理風險的方式有兩種路徑,一種是靠濾鏡做主動式的噪音過濾,一種是被動式的直接監測原始策略的Drawdown(虛擬,不用丟真錢)分布再來動態配分配資金(透過資金管理平台監控處理後,才真實下單到市場) 我們也在最新版本的QuantBrains_Connect中有提供了DD管理…
閱讀完整文章策略與資金管理流程(二)實務補充 延續上一篇<策略與資金管理流程(二)>,來作一些實務設定上的補充 前面我們講到,所謂策略或指標只是我們所打造的武器、基本招式或食譜,但真的要成為職人等級,我們要修練的重點其實不在那裡,因為真正更重要的是力道或火侯的控制、使用的時機、危機的處理等等,這才是真正的靈魂所在。策略的回測終究只是回測,策略上線之後的各種處理與分析才是…
閱讀完整文章學習交易的過程,基本上就是在學習各種雜訊的去除技巧,隨著我們每習得一種雜訊的去除處理能力,我們的交易戰力就會往上增加一點點。而裡面最無腦但是卻最不受大家重視的雜訊就是連續月資料本身的自帶雜訊,也就是連續月合約在合約接續時所產生的虛假價差資訊。 這個連續合約間的接續價差在之前的文章大概都講過了, 基本上這個虛假價差的問題不是你在策略裡加一個結算日出清的程式碼就…
閱讀完整文章感謝同學熱心的幫忙,犧牲他自己很多的時間處理歷史資料,尤其是BackAdjusted Data有蠻多地方都必須謹慎處理,不同的商品類別會遇到不同的轉倉跟設定問題。目前大部分資料已經都放上去(包含全時段不調整、全時段調整、熱門時段調整三種),未來也會做更新的動作。有這些資料,相信對於想進入海期或是想要測試手上策略的同學應該會有些幫助,有需要的同學可以直接在平台…
閱讀完整文章策略與資金管理流程—連載(二) 策略管理、風險管理與資金配置 回憶一下我們的上一篇,在上一篇我們提到了 建模與資金標準化函數 所以我們現在有兩個東西,一個是策略一個是資金標準化函數。資金標準化函數的目的是用來定義我們資金如何轉換成口數的基本關係,也就是多少資金可以轉換成多少口數。我們先把資金標準化函數放一邊。先回頭聊一下建模,也就是我們的策略。 如果說我們的…
閱讀完整文章可能過去某些內容都發布的比較零散,所以有些讀者腦袋裡對於策略跟資金管理串不太起來,我盡量在接下來幾篇裡進行一個策略怎麼跟資金進行串連的處理流程,讓大家能夠有一個比較連續的畫面跟概念,順便破除跟重構某些人對策略管理與資金管理的片面印象(像是一聊到策略管理,很多人腦袋裡閃過的就只是評價一下然後排序,策略上下架這種片面的廉價印象) 建模(策略)與標準化 建模講得好…
閱讀完整文章[DWFO/DynamicTrading半年測試心得]簡單講就是動態最佳化,大概測試了半年,稍微有點心得了。一開始是看到未來 MC14 號稱會新增這個功能,所以雖然不是很清楚為什麼MC會想加這個功能,但反正不是太困難的功能,我就先把這個功能加進了新的QuantBrains戰略交易平台中,也在剛好差不多時間有同學遇到部分商品相關性過高的問題,所以我進一步把這個…
閱讀完整文章這一篇我也是覺得還蠻重要的,主要是可以讓你搞清楚現在你的商品處在怎麼樣的風險或優勢位置,有點像GPS,全域的概念,你可以把這樣的概念寫成濾鏡,買股票想要抄底或知道一個商品或股票的合理訂價參考都可以使用 下面的策略源碼放在文章裡,你可以直接拿出來用, 也可以更進一步地把策略裡的濾鏡寫成最近在討論的評價函數機率分布形式會更好 (因為有同學跟我說他連一個濾鏡都沒有…
閱讀完整文章最近有一本夯書上市叫<洞悉市場的人>,雖然明知道書裡不太可能講什麼細節的東西,但基於崇拜的心理,還是得朝聖一下,至少確認一下跟我們自己現在在鑽研的方向是不是一致。花了兩三天趁著一些零碎的時間,不專心地的帶小孩或是清腸胃的時候,快速地瀏覽過去(既然不是西蒙斯本人寫的,基本上也可以預料到頂多是會提到一些關鍵名詞罷了)。果然,太陽底下怎麼可能會有新鮮事,我們現在能…
閱讀完整文章今天來稍微花點時間聊一下評價函數的 魯棒 特性( Robustness, 我也不知道為什麼有人翻譯成魯棒性,還是叫穩健性比較直覺),直接先從討論區裡幾年前的舊文(怎麼現在動不動一開口就是幾年前,真的是老了)開始好了 上面我們對所謂的<穩健>下了一個定義 穩健的定義是:如果我們對數據稍做改變,而不會顯著影響這個統計指標的數值,我們就稱其為穩健( Robust…
閱讀完整文章[定期定量管理法] FB閒聊文 [定期定量管理法] 其實也不是喜歡創什麼新名詞,只是因為也不知道他原本叫什麼名字,哈,單期(Single-Stage)嗎? 不記得了。這幾年因為接觸機器學習式的架構,所以在粉絲專頁上聊的比較多的就是動態資金管理。不過動態資金管理比較麻煩的是”最好是要有一個工具”。那有沒有對工具比較沒有那麼依賴的管理法,當然也是不少,剛好前一陣…
閱讀完整文章前面我們提到的是機器學習的基本概念跟架構(步驟),那我們可以怎麼樣把我們的傳統量化交易來跟機器學習做結合 由於時間與篇章的問題,太複雜太細節的部份我們只能先行忽略,先討論看看我們可以怎樣先快速的去做一個簡單的對應跟套用 商品 很顯然就是我們要辨識或分析的物件, 而我們所研發的 各種不同屬性的指標或是策略 其實代表的就是機器學習中感知器官sensor的腳色,如…
閱讀完整文章首先,我們先來看一下業界最常使用的移動窗格最佳化 (WFO或WFA) WFO其實已經有點機器學習的味道在裡面了 WFO引入了<時間窗格>的概念,簡單講就是他把要分析的資料先做了一個範圍的限定,例如固定使用3年的資料來進行分析或最佳化(一般回測的平台像是multicharts在跑回測的時候不一定會對時間進行範圍的限定,可能是有多少資料就跑多多少資料,我們所讀到…
閱讀完整文章傳統量化(策略)交易延續統計意義的最後一哩路 (分享會講稿整理) 在開始今天的主題分享之前,我們先來回想一下,我們一般在傳統量化交易大概都是怎麼開始入這個門的。 一般我們都會先透過我們在技術分析書籍裡面學到的或是現實生活中看盤經驗觀察到的現象作為一個開始,接著我們會選定一個程式交易平台,像是常見的 Excel / Multicharts / TradeSta…
閱讀完整文章最近除了在做新平台的最後一個階段的功能撰寫,也花了一點時間在觀察跟揣摩新的功能DynamicWFO的行為表現(其實還不錯,我還蠻喜歡這功能),不過今天不是要聊這個,主要是因為我年後忘了(其實是懶XD)做新月份BackAdjusted的調整。中午把DWFO的觀察頁開起來看,發現某個原本表現不錯的參數好像這幾天被巴了,熊熊想起是不是因為新月沒做BackAdjus…
閱讀完整文章前一陣子跟群組內的同學在討論到關於inc的換月價差修正。概念跟大家常聽到的 back adjusted data是一樣的,關於這個東西(後向調整的歷史資料)書上跟網路上的討論都很多了,我就不廢話了。大家可以先看一下神級前輩藍色投機客大大的舊文複習一下。 https://www.wearn.com/stock05/topic.asp?cat_id=19&for…
閱讀完整文章離前一篇文章 海期簡易入門(一) ,大概已經過了一年半了,來補一下第二篇,也算是想要跨入海外期貨的同學最常問到的老問題,報價!報價該怎麼選擇? 有哪幾個點需要注意 經過這幾年的摸索,基本上最重要的也是大家最在意的莫過於 穩定度(當然,這不用講) 收費的模式是否合理,除了基本月租費以外,是否有其他附加費用(如海外交易所稅金或是每個交易所尚需額外付費)? 是否有…
閱讀完整文章2-level Portfolio Management (註: Xeus為在台灣地區的平台代號,DaVinci為在大陸地區使用的平台代號) 要開始討論2-level Portfolio Management前,先來看一張架構圖,這張圖簡單地描繪了Xeus(DaVinci)在參考了機器學習架構的概念以後而開發的原始基本設計框架。一直以來我們在粉絲專頁上的討論…
閱讀完整文章昨天才在跟準備過年來”硬進化”(他說是要硬幹的意思)的新同學簡單解釋什麼叫做2-level portfolio managmemant。結果剛剛大便的時候,就在廁所藏書(買的書實在太多,只好把偏心理類別的先丟廁所)裡又看到了這個東西。果然又一次應證了我說過的,太陽底下沒有新鮮事,如果有一天我們都有幸在這個市場上存活下來,不論我們途中學的是什麼招式,最後都會大…
閱讀完整文章多元化管理的交易架構(Diversified Managed Trading) "It is the part of a wise man to keep himself today for tomorrow, and not to venture all his eggs in one basket." — Miguel de Cervantes Saav…
閱讀完整文章(舊文紀錄) 透過 Xeus 特有的2-level portfolio management設計,Xeus可以進一步針對 總體帳戶 進行總體槓桿與資金分配管理 (兩大面向,一個是總體風控,一個是reinvestment複利控制) 除了討論區裡提供的”自動槓桿演算法”範例之外,還有幾種 “自訂資金管理演算法” 的模式。 “總體帳戶”的自訂資金管理演算法算是比較…
閱讀完整文章昨天有同學私底下問說,我在” Xeus常見問題 “篇有提過 Xeus的管理功能是如何與評價函數做結合? A: Xeus的管理功能是直接將資金函數與評價函數做串聯,因此可以做到動態排序與動態資金分配。也就是策略可以掌握的資金權限是與評價函數動態連結的,因此可以做到真正的動態加減碼,而非只有策略上下架的陽春管理功能。 該怎麼來驗證上面說到的權重(串聯)模式(依據…
閱讀完整文章可能最近婊指期確實有比較難做,來問海期入門相關問題的同學至少增加五成…….也算不錯的現象,當原本的舒適圈讓你開始感覺不舒適,會開始尋求其他的突破口,是好交易員的必備性格。 基本上同學來詢問的大概都是怎麼入門海期或是海期策略的撰寫上跟台指是否有什麼該注意的地方。 我的回答也許會讓你傻眼……透過Xeus,作海期大概超乎你想像的簡單。 1. 策略網路上隨便抓就好了…
閱讀完整文章最近在網路看了一些文章,心有所感,有些問題是以前自己犯過的,有些是近期看到的。要從統計結果看某些特性好或那些特性有用沒用,很多基本的東西沒處理,那基本上就是壞了一鍋粥,統計圖表再多再漂亮也不免淪為偽科學偽統計。1. 想從回測曲線去觀察,但卻連最基本的降噪步驟 — “多空拆開”都沒做。2. 沒有觀察足夠數量的獨立樣本。要分析至少也拉五個十個活躍商品出來一起講。…
閱讀完整文章恆生這一波也算強的了,可能是前面悶太久了….不說廢話,先回答一下同學的問題。有同學說她還是看不太懂動態資金管理的意思,剛好拿恆生來舉個例。基本上動態資金管理最主要的精神就是,將策略(交易)的實際表現與資金直接做串聯。也就是資金的分配是 tick level。換句話說,資金的分配是即時動態變化的,你可以想做跟傳統資金策略管理(例如最陽春的策略上下架管理模式)是…
閱讀完整文章“Cut Losses & Let Profits Run”,最近好像比較常聽到這句話,或應該說這幾乎是經典名言了,也是我過去奉為圭臬的一句話(有follow我古早文章的應該都會記得我不愛在策略裡加無謂的停損或停利,我覺得最好的出場點就是反向訊號甚或是非多即空)…….不過我現在的想法也慢慢變了,在策略層來說這句話只對了前半,後半倒不一定正確。當商品看多了,甚…
閱讀完整文章一個常被問到的萬年問題是,單一商品多策略跟多商品多策略有什麼不同。的確,對於一個多策略管理者來說,看起來反正就是一堆圖表,我們都是針對一群權益曲線在做管理,應該都差不多吧。我的經驗是,差很多。當我撒了數十個差異性策略在幾十個商品上進行探勘(已啟用負動能策略對作模式增加更高的靈活性),我發現某些商品在某些時期(甚至長達數年)評分都很低,幾乎沒有可用策略,而某些…
閱讀完整文章風險平價與策略標準化 其實風險平價配置(Risk Parity Allocation)並不是什麼新東西,基本上只要有接觸到多商品投資組合理論或是海龜交易系統基本上大概都會討論到這個算是最基礎的部分。風險平價最原始的概念或目的是"以損定量",也就是當我們在投資組合中納入了很多不同的商品或項目,而我們希望這每一個小小的單位對整體的風險影響是被 大約 限制在一個…
閱讀完整文章動態資金管理流程(實務篇) 你不能衡量它,就不能管理它 ——管理大師 彼得·杜拉克 將合適的人請上車,不合適的人請下車 ——管理學者 詹姆斯·柯林斯 有人跟我說沒看圖沒感覺,所以基本上這篇就不說廢話了,直接帶你看整個管理流程,策略是你自己的事情,管理的流程這篇告訴你,讓你的腦袋中可以先有一個基本的策略與資金管理架構 流程一 – 建立評價機制 工具:excel…
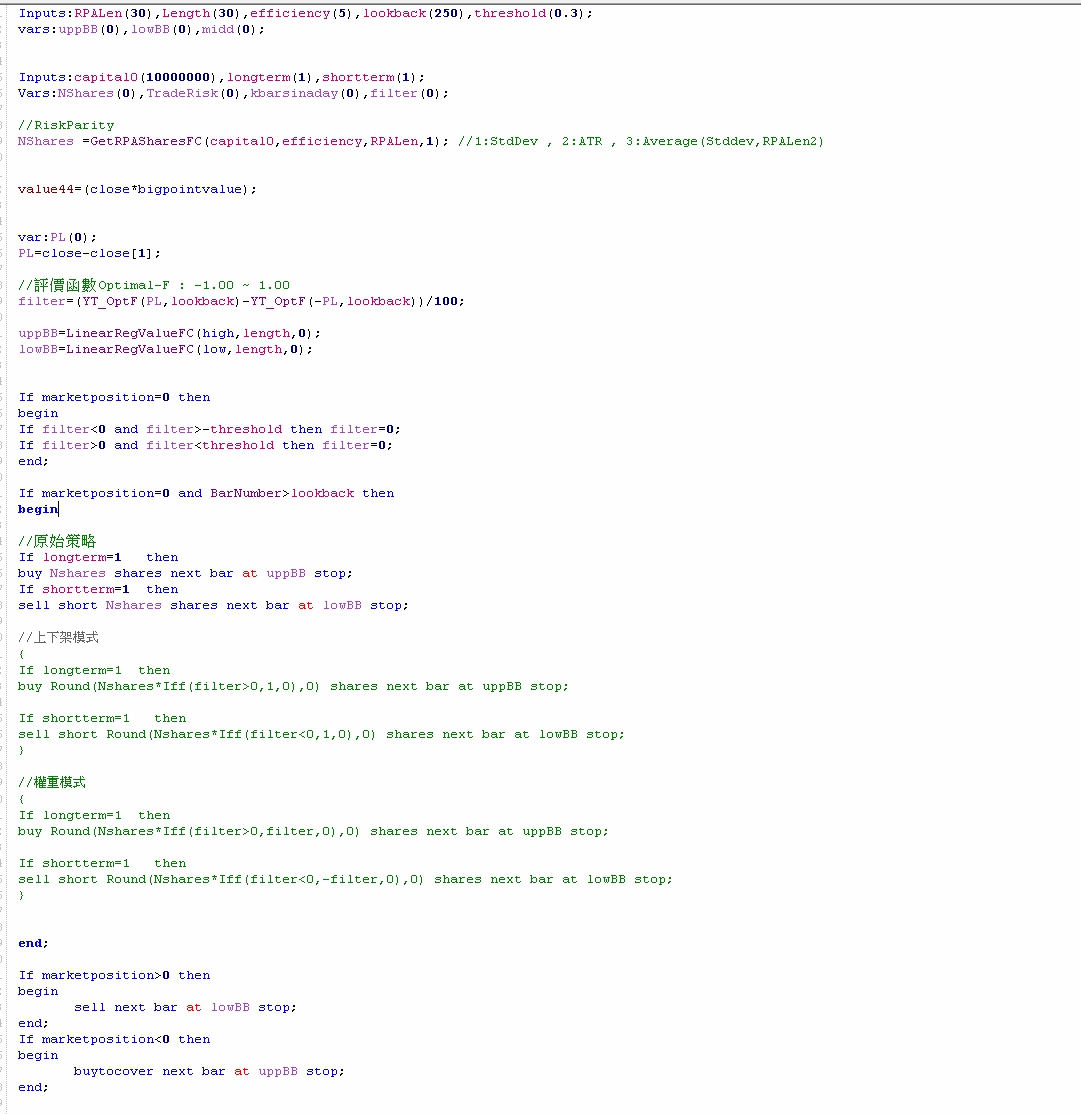
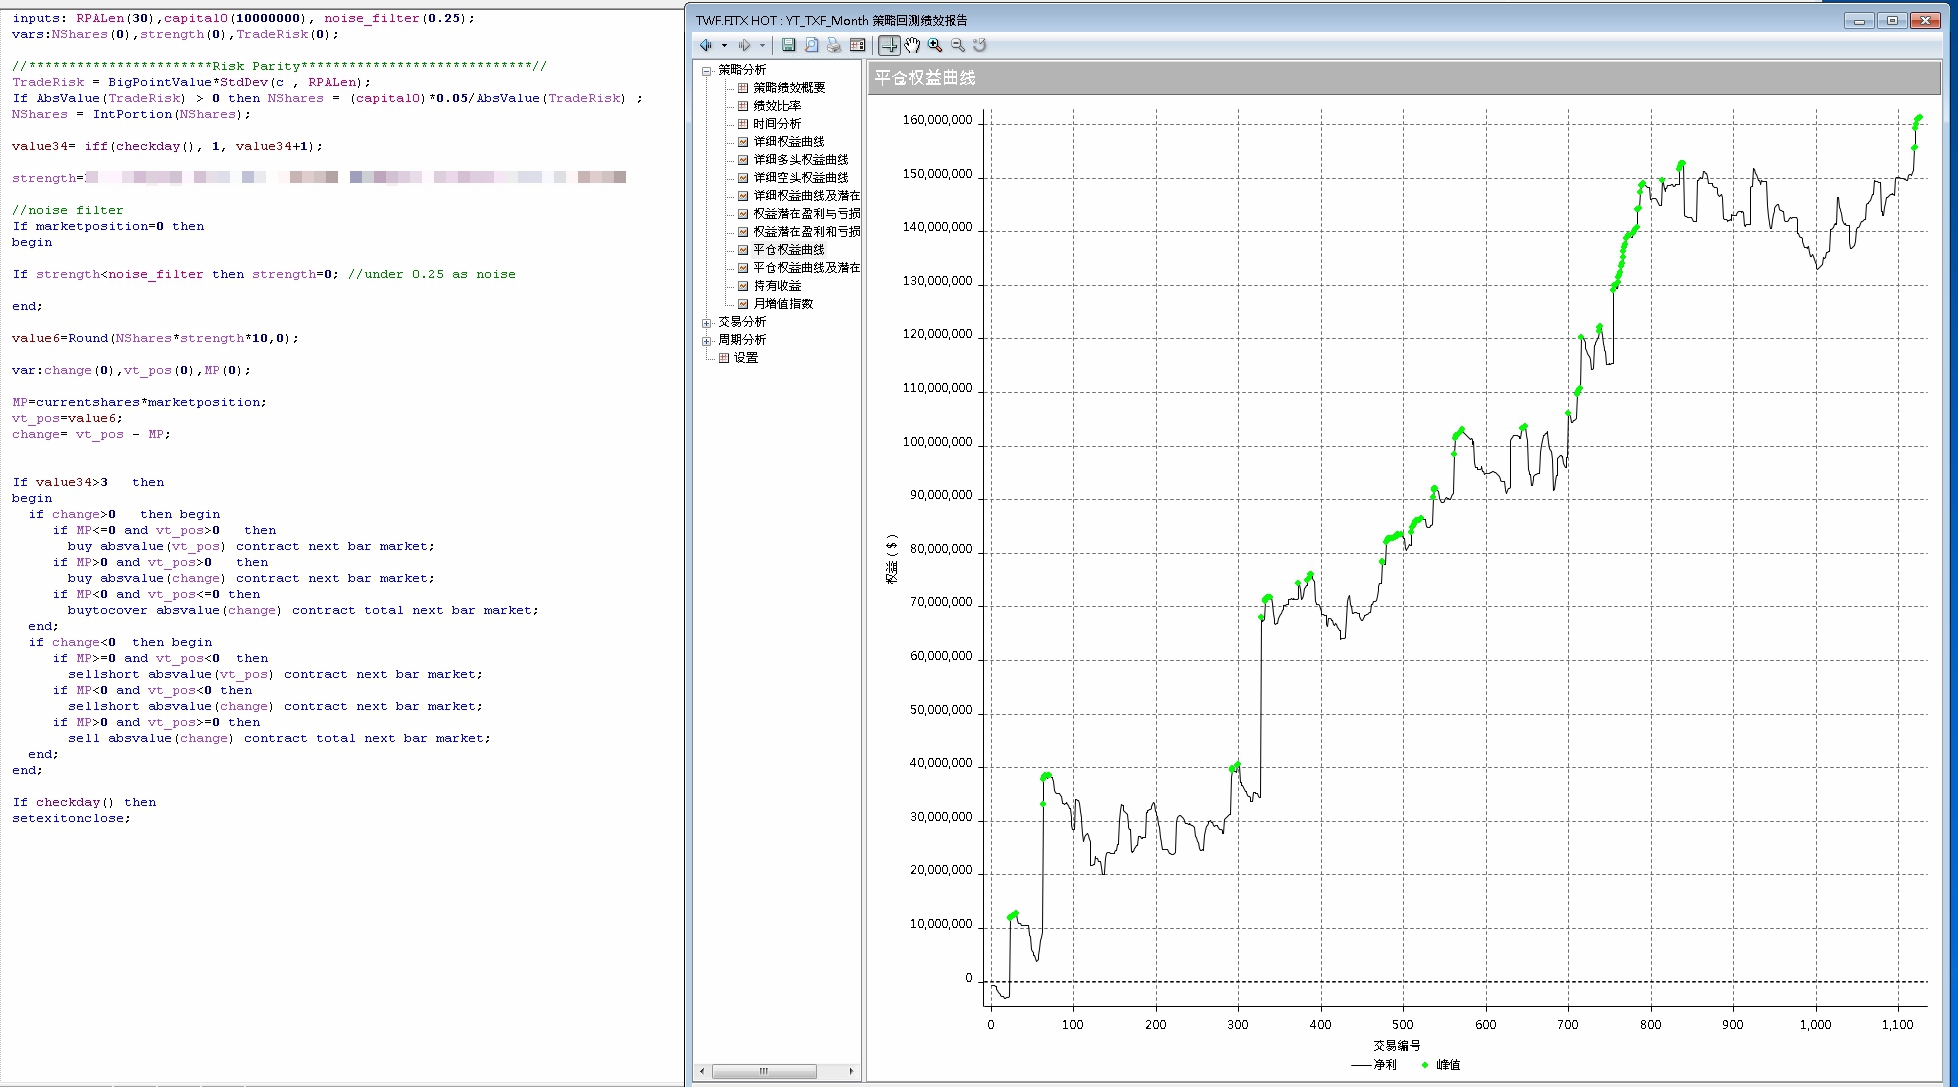
閱讀完整文章[閒聊] 算是如何驗證評價函數確實具有優勢管理能力(台指當沖篇)的延續 原始碼如下,馬賽克為評價函數(老招),程式碼幾乎與當沖篇完全相同,只是當沖篇是從開盤第一根開始餵,這一篇則是由結算日(轉倉日)當第一根,結算日收盤結算。 無指標,純粹餵進原始時間序列(K線), 每天餵一根給評價函數,度量時間序列的動能大小與品質 ,有多少動能就下多少口,動能增加就加碼,動…
閱讀完整文章最佳化幾乎是學程式交易的同學都做過的步驟,但基本上多數人都只學了招式,卻沒想過其中的細節…沒有靈魂的招式招來的只會是魔鬼….. 評價函數的功用其實非常廣泛, 評價函數可以針對任意時間序列進行動能穩健性評估與品質檢定 , 因此我們可以將其用為策略參數最佳化時的目標函數(object function)取代一般平台普遍預設的 netprofit 進行參數排序與探…
閱讀完整文章淺談部位管理與資金(策略)管理 所有物體都將一直處於靜止 或者勻速直綫運動狀態,直到出現施加其上 的力改變它的運動狀態爲止。 ~牛頓 – 慣性~ 通常做量化交易只要能夠存活一段時間,基本上都會進入這個主題,也是我們今天要聊到的議題 – 部位管理(Position Sizing)與 資金管理(Money Management),基本上這兩者可以說秤不離坨、坨不…
閱讀完整文章人工智能與機器學習架構之量化交易 要說到2016年資訊界最令人興奮的新聞,莫過於AlphaGo力戰李世乭圍棋九段吧。這是人工智能首次能夠在圍棋上4:1戰勝人類選手。更甚者在經過數個月的改良與”學習”之後,AlphaGo再度以 ”Master” 之名現身網路,這一次在短短一周之內便以60連勝無敗績橫掃中日韓各大冠軍棋手,穩拿世界職業圍棋第一的寶座,再一次成功地…
閱讀完整文章以下為原站公開頁面的內容存檔。訂購、討論區及外部服務仍使用原來的服務入口;歷史說明依原文發布背景閱讀。